Ha valaki két éve azt mondja, hogy egy AI startup egyetlen negyedévben 11 milliárd dollár bevételt csinál, valószínűleg ugyanúgy néztünk volna rá, mint arra, aki 2010-ben pizzát vett bitcoinért.
Most mégis itt tartunk. Október 26-án az Anthropic nyilvánosan is benyújtotta S-1-es beadványát az amerikai tőzsdefelügyeletnek, és ANT tickerrel a NASDAQ-ra készül, a legújabb infók szerint már november végén. A befektetők másfél és 2 billió dollár közötti értékeltségről beszélnek.
Cikkünkben az említett S-1 papírok alapján próbáljuk megfejteni, hogy mennyit érhet a cég és érdemes-e bevásárolni az IPO-ba.
Mi az az S-1, és mit látunk belőle?
Az S-1 az a regisztrációs dokumentum, amellyel egy amerikai cég bejelenti, hogy nyilvánosan értékesítené a részvényeit. Ebben először kell kiteríteni a lapokat: könyvvizsgált pénzügyi kimutatásokat, kockázati tényezőket, tulajdonosi szerkezetet. Az Anthropic júniusban még bizalmasan adta be a papírokat, most vált nyilvánossá a dokumentum. A regisztráció viszont még nem lépett hatályba, és a legérdekesebb mezők, az becsült árfolyam és a kibocsátott részvények száma egyelőre üresen állnak. Ezek egy későbbi, módosított S-1-ben jönnek. A tőzsdei bevezetést egyébként a Goldman Sachs és a Morgan Stanley felügyeli egy 22 pénzintézetből álló tanáccsal együtt, őket kell most meggyőzni hogy minden rendben van a céggel.
A legnagyobb probléma az S-1 papírral, hogy jövőbeli számok helyett múltbeli számokat mutat, ami az Anthropic esetében finoman szólva is hektikus.
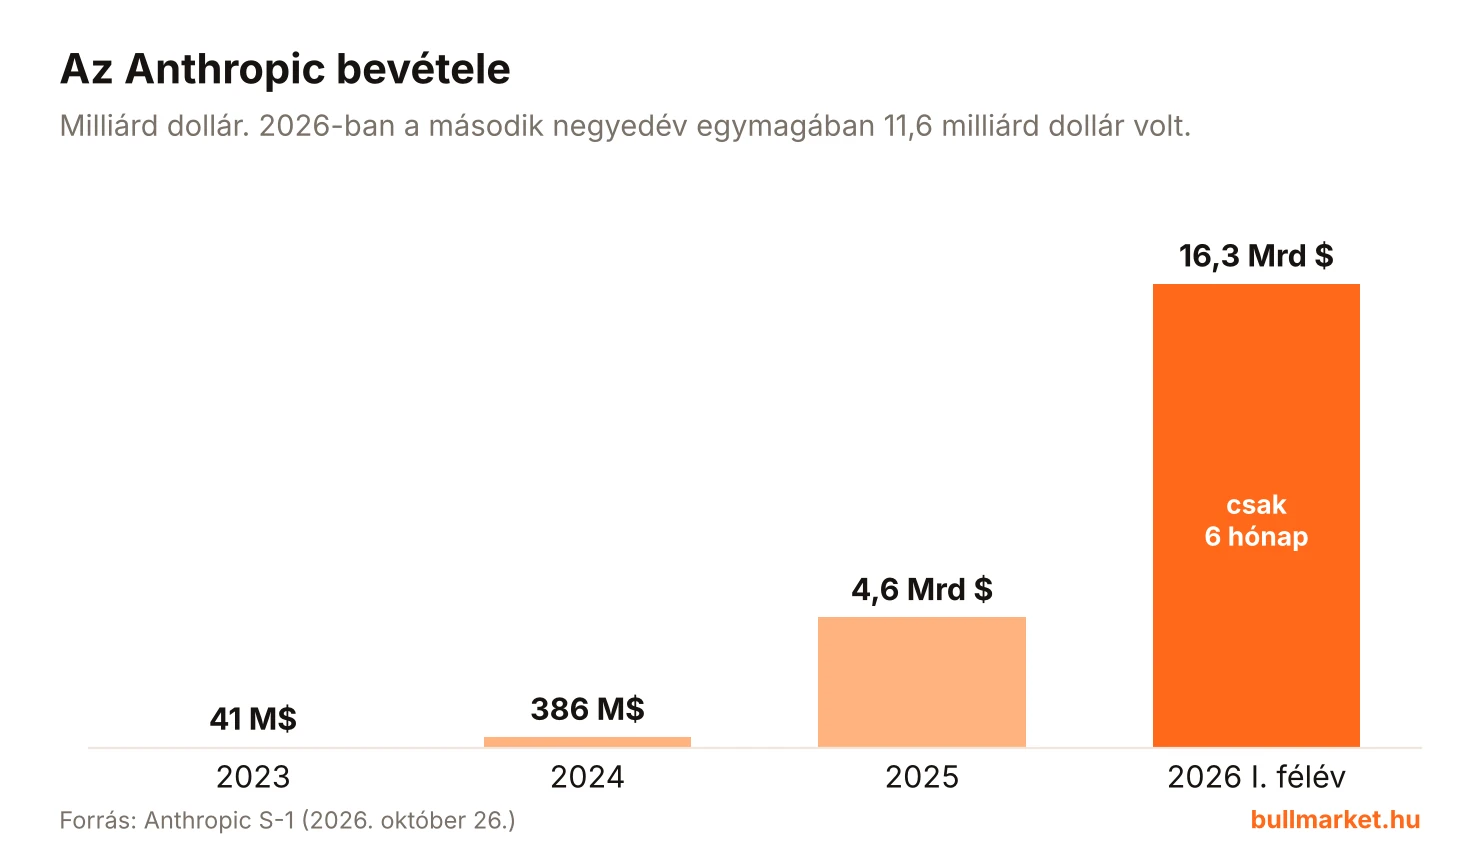
A cég bevétele 2023-ban 41 millió, 2024-ben 386 millió, 2025-ben 4,6 milliárd dollár volt, 2026 első félévében pedig 16,3 milliárd (egy évvel korábban ugyanez az időszak 1,2 milliárdot hozott). A második negyedév egyedül 11,6 milliárd dollár volt. Ez 1368 százalékkal több, mint egy évvel korábban. A sajtó szerint az évesített run-rate július végére elérte a 65 milliárd dollárt. Ezt a mezőt egyébként az S-1 szintén üresen hagyta, úgyhogy egyelőre fenntartással kezeljük.
Az ügyfeleknél ugyanez a szitu. Szeptember végén több mint 11 900 cég költött évi 100 ezer dollárnál többet az Anthropic modelljeire, egy évvel korábban még csak nagyjából 950. A net revenue retention 900 százalék körül van, vagyis a meglévő ügyfelek egy év alatt kilencszer annyit költöttek, mint előtte. Viszonyításképp egy jól menő SaaS cég 100+ százaléknál már privát szigetes - yachtozós bulikat szokott indítani.
Hogyan lehet 80 milliárdot veszíteni úgy, hogy közben nyereséges vagy?
A 80,7 milliárd dolláros féléves veszteség a címlapokon jól mutat, de ennek nagyrésze igazából csak szerencsétlen egybeesés. A cég korábban convertible kötvényeket bocsátott ki, ezeket pedig a cégérték emelkedésével folyamatosan át kell értékelni. Minél többet ér az Anthropic, annál nagyobb a papíron elkönyvelt veszteség. Kicsit olyan ez, mintha a portfoliód árfolyam-emelkedése miatt a könyvelőd veszteséget írna a mérlegedbe.
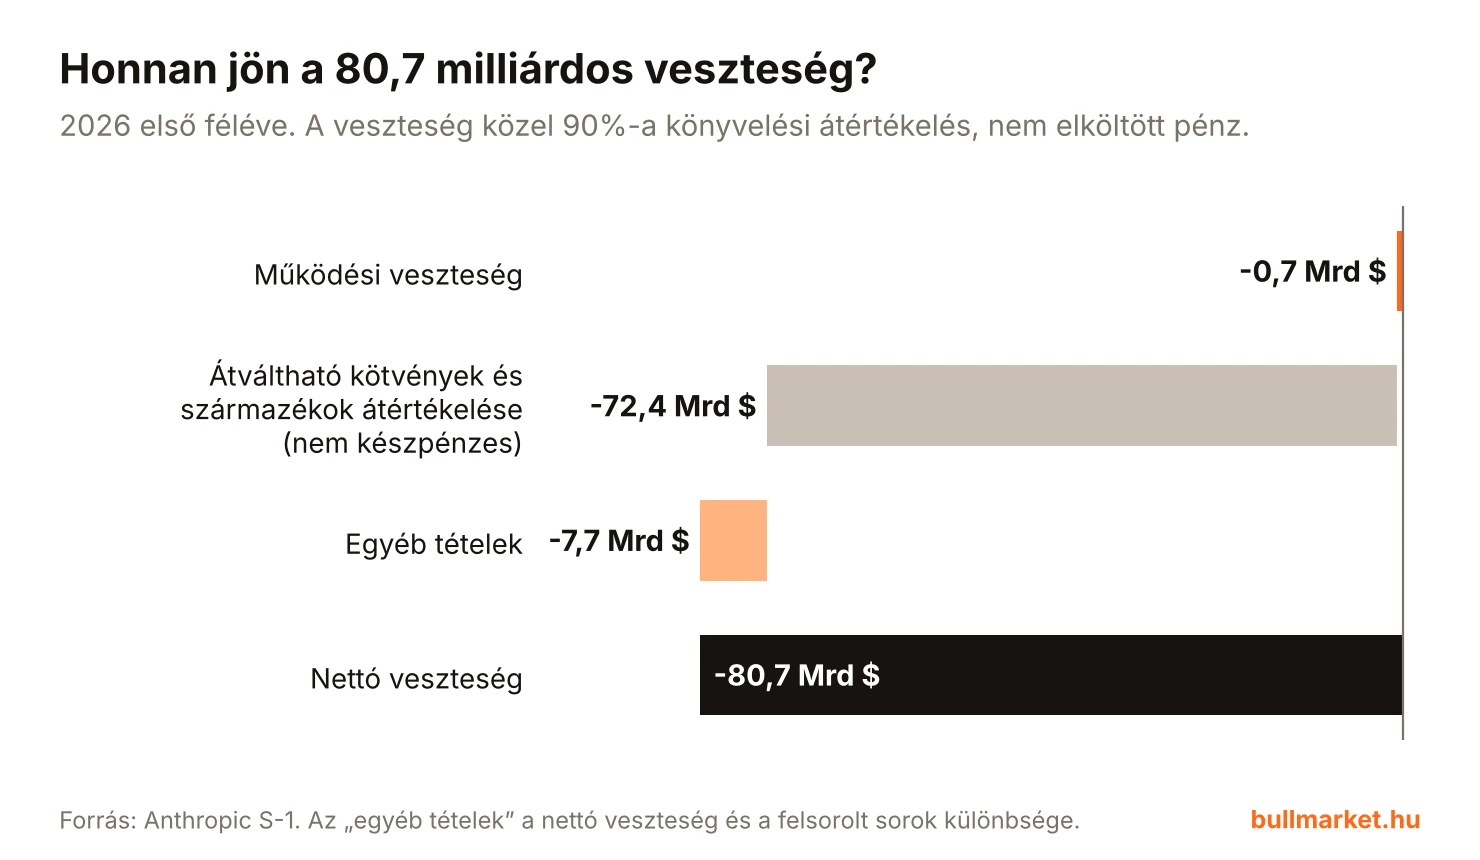
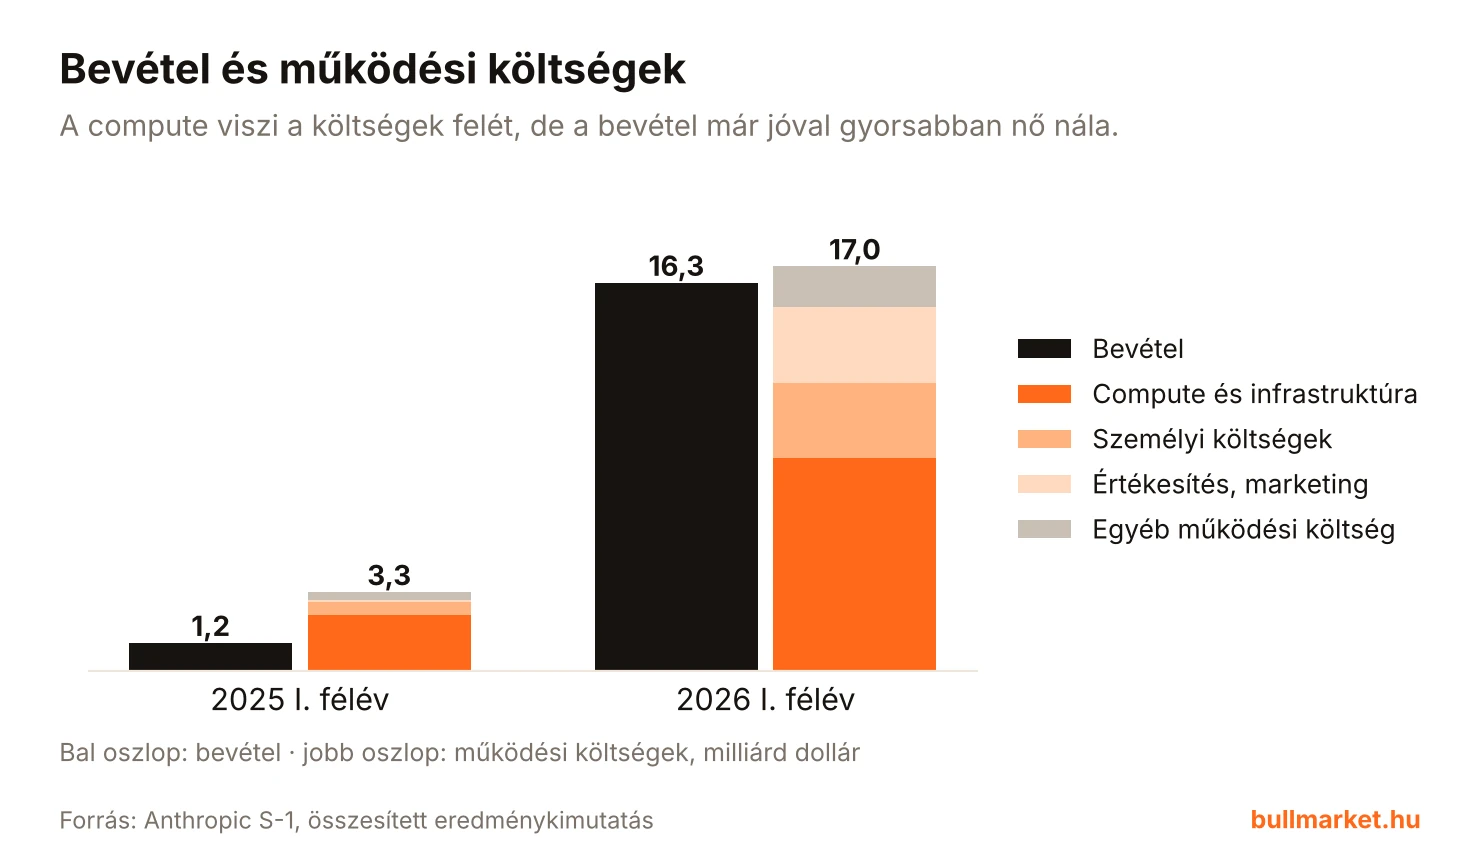
Ha ezt kiszűrjük, egészen normálisnak tűnik a matek. A működési veszteség az első félévben 693 millió dollár volt, a bevétel nagyjából 4 százaléka (2025 egészében ez még 8,1 milliárd volt, benne egy 1,5 milliárdos szerzői jogi egyezséggel). A második negyedévben a cég már 974 millió dollár működési nyereséget termelt, a működési cashflow pedig a félév egészében 3,9 milliárd dolláros pluszban zárt. A számlán 131,7 milliárd dollár készpénz és rövid lejáratú befektetés van.
A marginra is érdemes kitérni. A bevételből és az értékesítés közvetlen költségeiből kiszámolható gross margin az első félévben 85 százalék körül van, tavaly még csak 40 százalék körül volt, és ezt sokan már a szoftvercégek álomszintjeként ünneplik.
A gyakortlatban viszont a számítási költségeknek csak egy részét számították bele a profitrátába. Körülbelül 27%-át.
A többi költség a kutatás-fejlesztésben (modelltanítás) és a marketingben (ingyenes felhasználók kiszolgálása) landolt.
A félév során összesen nagyjából 8,9 milliárd dollár ment el számítási kapacitásra, és ez a pénz akkor is elfogy, ha más sorban szerepel a kimutatásban.
Drága vagy olcsó? Attól függ, melyik bevételt nézzük
Egy épp nyereségessé váló cégnél a P/E ráta nagyjából annyit mond, mint a hőmérő egy lázas betegnél jégfürdő után, ezért a piac inkább a EV/Sales mutatót, a vállalatérték és az árbevétel arányát szokta nézni. Az Anthropicnál viszont az is óriási kérdés, hogy melyik árbevételt vegyük alapul.
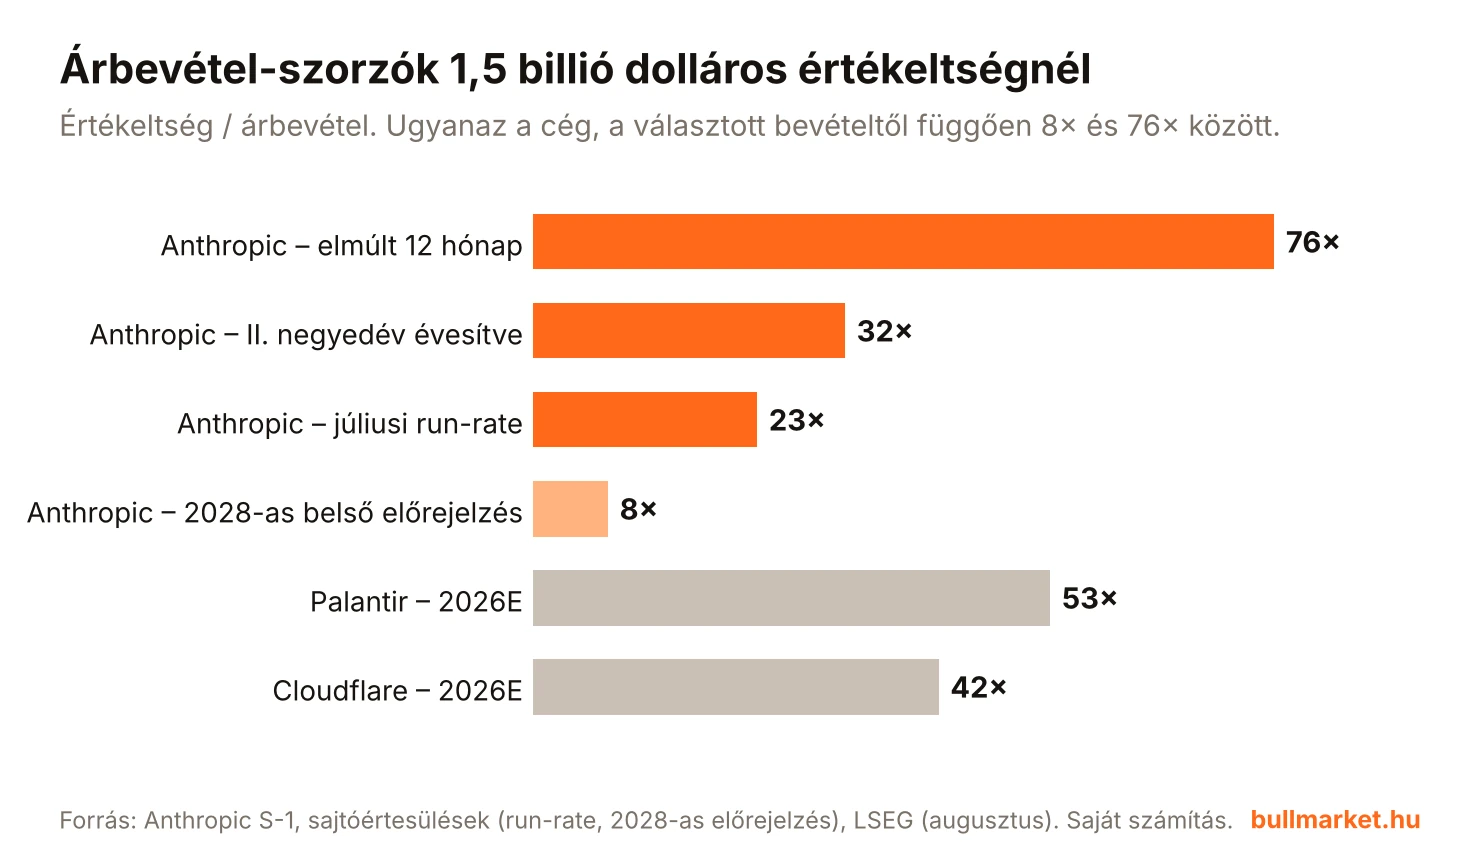
Ha az elmúlt 12 hónap (2025 júliusa és 2026 júniusa között) nagyjából 19,7 milliárd dolláros bevételét nézzük, 1,5 billió dolláros értékeltségnél 76-szoros, 2 billiónál 101-szeres szorzót kapunk, ami bármelyik nagy technológiai cég mellett abszurdan drága.
A második negyedévet évesítve (nagyjából 46 milliárd dollár) ez 32-43-szorosra, a júliusi 65 milliárdos run-rate-re vetítve pedig 23-31-szeresre olvad. Ha a cég sajtóban idézett belső előrejelzését vesszük, ami 2028-ra 190-200 milliárd dolláros bevételt vár, már csak 8-10-szeres szorzónál tartunk. A 131,7 milliárdos készpénzt levonva a számok még tovább csökkennek.
Az összehasonlítás kedvéért: az LSEG augusztusi adatai szerint a Palantir nagyjából 53-szoros, a Cloudflare 42-szeres idei várható bevételen forgott. Az OpenAI legutóbbi magánpiaci értékeltsége 852 milliárd dollár volt, sajtóértesülések szerint nagyjából 40 milliárd dolláros run-rate mellett, bár a két cég nem teljesen ugyanúgy számolja a bevételt. Maga az Anthropic májusban 965 milliárd dolláros értékeltségen vont be friss tőkét.
IPO befektetőknél divat a "rule of 40"-t szentírásként alkalmazni - a növekedés és a profit margin legyen legalább 40% együttesen, akkor a vállalat befektethető állapotban van.
Csakhogy az Anthropicnál ez 1300 százalék körüli növekedéssel és 10 százalékos operation marginnal nagyjából annyit jelent, hogy most rohadtul nem fog működni a hagyományos cégértékelés.
Számoljuk ki hogy mikor éri meg!
A klasszikus DCF modell a jövőbeli szabad cash flowk mai értékéből számolja ki, mennyit ér egy cég. Egy ilyen sebességgel növő vállalatnál viszont minden előrejelzés inkább jóslás, mint számítás, ezért érdemesebb megfordítani a kérdést: mit kell feltételeznünk ahhoz, hogy az 1,5 billió dolláros ár ne legyen túlzás?
Tegyük fel, hogy egy befektető évi 12 százalékos hozamot vár egy ilyen kockázatú eszköztől, ami inkább a visszafogott oldal. Ehhez a cégnek öt év alatt, 2031-re nagyjából 2,64 billió dollárt kell érnie. Ha a piac akkor a szabad cash flow 25-szörösét fizeti érte, ez évi 106 milliárd dollár körüli szabad cash flow-t jelent. Ehhez 25 százalékos FCF magin mellett 423 milliárd dollár körüli éves bevétel kell, ami nagyjából az Apple mai szintje. A júliusi run-rate-ből indulva ez öt éven át évi 45 százalék körüli növekedést feltételez. 2 billió dolláros árnál ugyanez 564 milliárdos bevételt és évi 54 százalékos növekedést jelent.
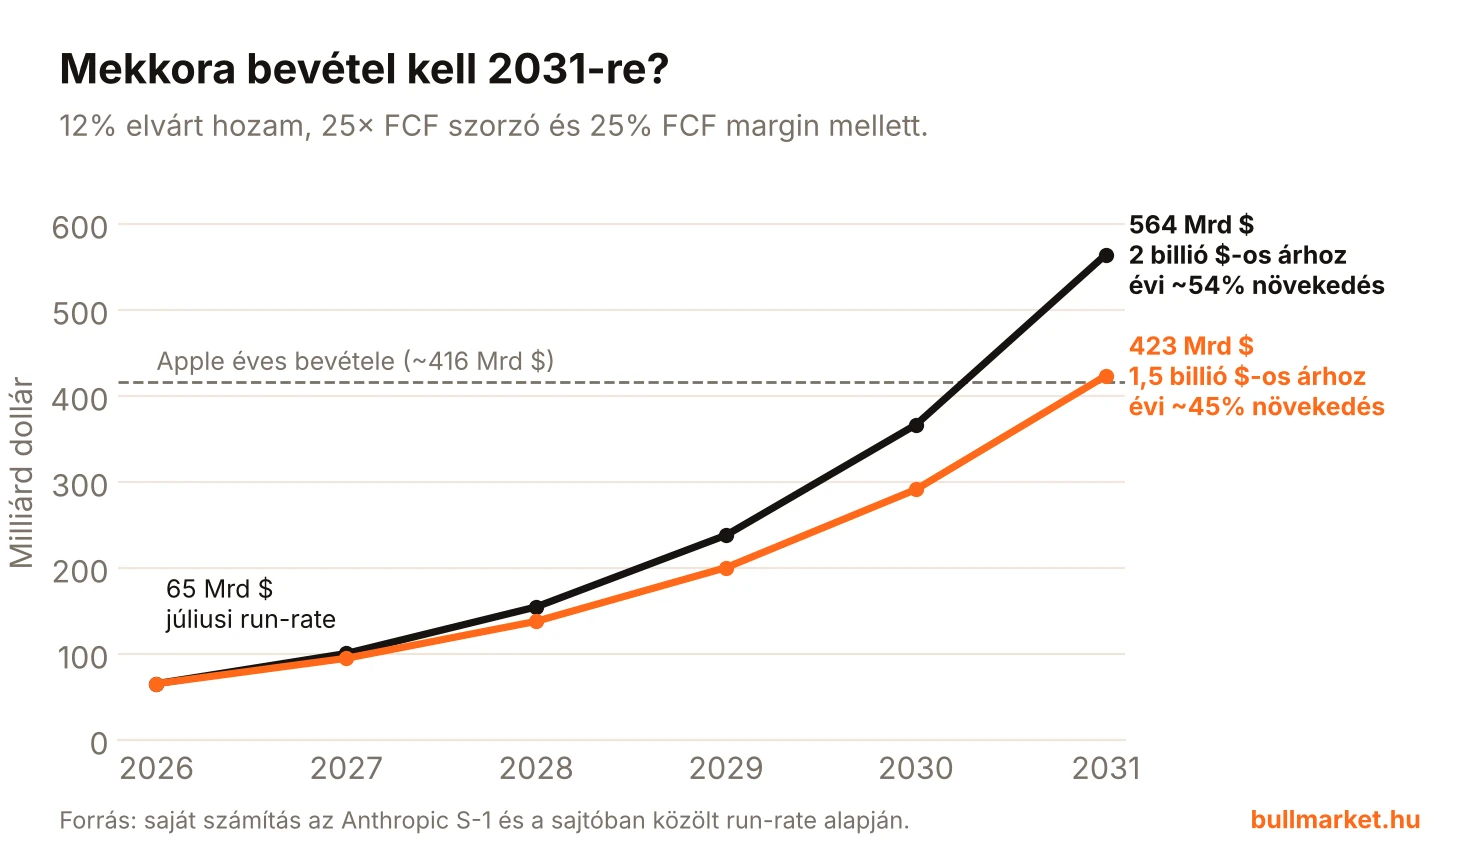
A mostani tempóhoz képest ez lassulás, de ekkora méretben gyakorlatilag precedens nélküli lenne. Ráadásul a modell kegyetlenül érzékeny a marginra: a 15 százalékos FCF margin a szükséges bevétel már 700 milliárd dollár felett van. Ezért a gross marginnál említett könyvelési kérdés nem szőrszálhasogatás. A modelltanítás költségei nem tűnnek el, és hosszú távon ez dönti el, mekkora szelet marad a bevételből a részvényeseknek.
Ráadásul még simán lehet hogy most jönnek csak a legnagyobb költségek, elsősorban az, ha az Anthropic a bérlés helyett ténylegesen átáll ingatlanok, szerverparkok, hardverek vásárlására.
De hogy is néznek ki ezek a hardverbérlési szerződések?
Az Anthropic 637 milliárd dollárnyi számítási kapacitásra szerződött a Broadcommal, a SpaceXAI-jal, a Google-lel, az Amazonnal, a Microsofttal, az Nscale-lel és a Lambdával, egészen 2045-ig. Ebből június végén 265,6 milliárd dollár volt fixnek tekinthető, azóta pedig további 245 milliárdnyit írtak alá.
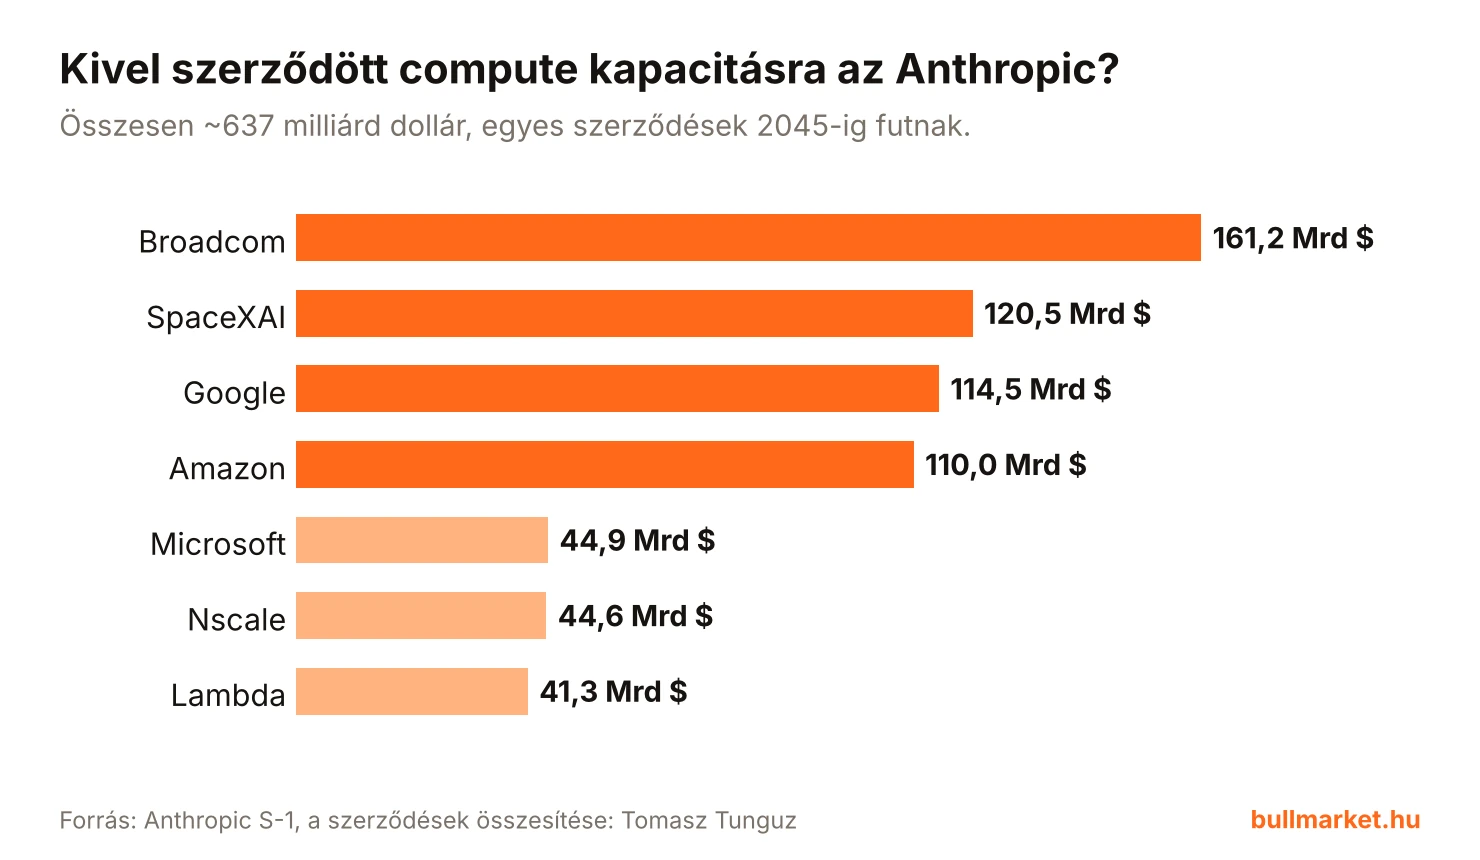
Ezzek csak annyi a probléma, hogy ha a jövőben kevesebben használják a Claude szolgáltatásait, a számlák akkor is jönnek.
Szintén problémás lehet a koncentráció. Az öt legnagyobb ügyfél adja a bevétel negyedét, a bevétel közel fele pedig az Amazon, a Google és a Microsoft cloudján keresztül érkezik. Ugyanezek a cégek egyszerre beszállítók, értékesítési partnerek, versenytársak és tulajdonosok (az Amazon nagyjából 21, az Alphabet 15 százalékkal). Elég szoros összefonódás ahhoz, hogy egy-egy partner stratégiaváltása az ANT árfolyamán is meglátsszon. Ehhez jön, hogy a bevétel nagyrészt usage alapú: az ügyfél annyit fizet, amennyit használ, és ha holnap valaki olcsóbban adja ugyanazt, nincs hosszú távú szerződés, ami megtartaná.
Érdekes lehet még, milyen bejegyzési formát választott a Antropic.
Közhasznú társaság.
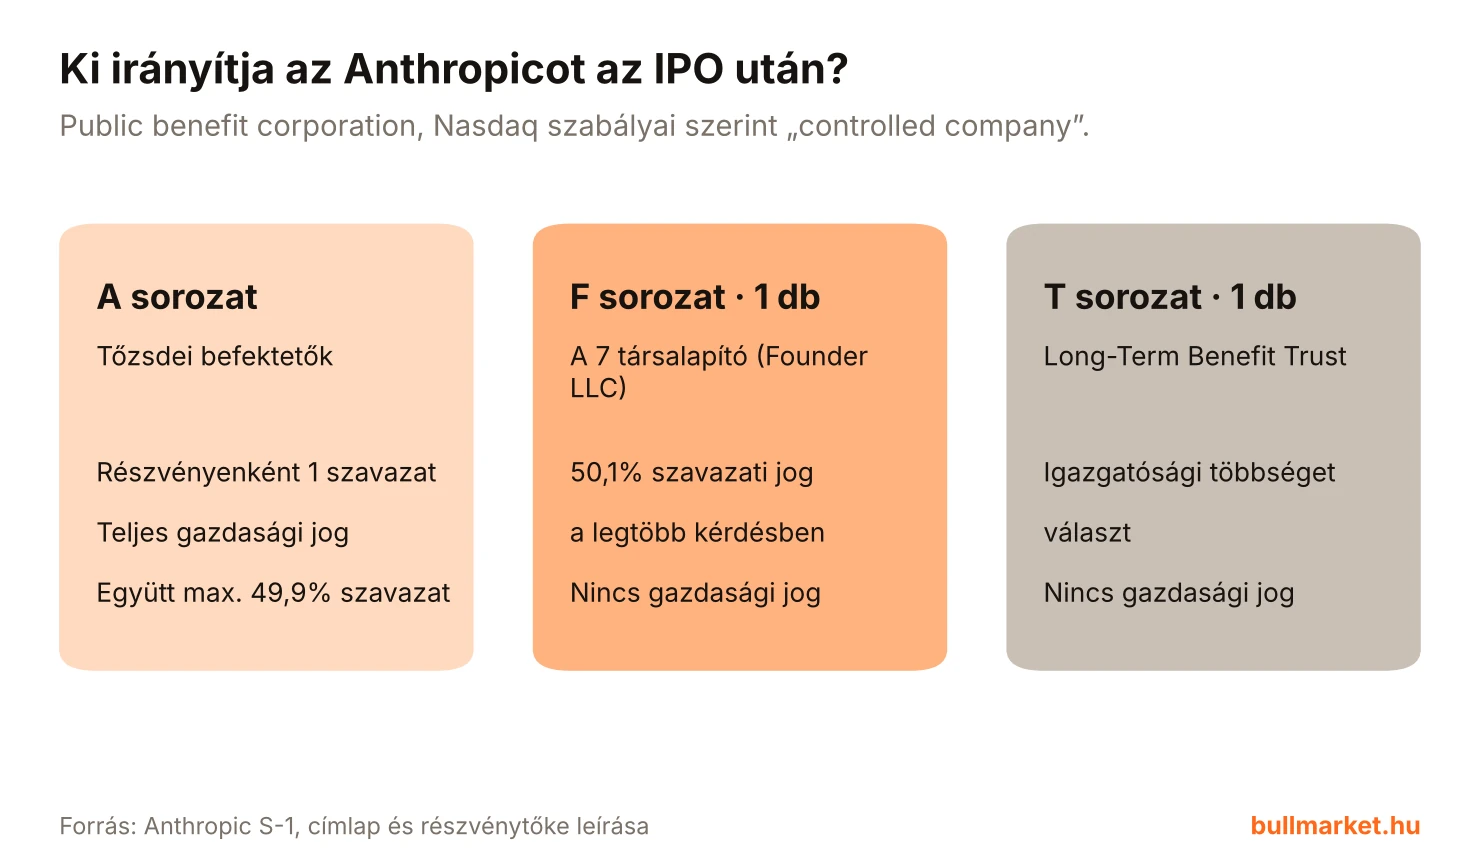
Vagyis public benefit corporation. Ez azt jelenti hogy az igazgatóságnak a részvényesi érdek mellett egy deklarált küldetést is figyelembe kell vennie. Egyetlen T sorozatú részvényen keresztül egy független alapítvány, a Long-Term Benefit Trust választja az igazgatóság többségét, egyetlen F sorozatú részvényen keresztül pedig a hét társalapító birtokolja a szavazatok 50,1 százalékát. A tőzsdén vásárolt részvényekkel tehát pénzt kapsz, de nem szólhatsz bele a folyamatokba. Ehhez jön a hígulás: a részvényállomány 5 százaléka egy közhasznú alapba került, és minden 50 százalékos árfolyam-emelkedés után további legfeljebb 2 százalék kibocsátható.
Az S-1 végére érve megjelennek az egyéb kockázatok. Elsőként
A kormány mint kockázat
Februárban a Védelmi Minisztérium supply chain-kockázatnak minősítette a céget, júniusban pedig exportkorlátozás miatt rövid időre le kellett állítani a legfejlettebb modellek elérését.
Az S-1 azt is kockázatként nevezi meg, hogy a cég biztonsági okokból visszatarthat egy-egy modellt akkor is, ha a versenytársak gyorsabbak. Ez etikailag vállalható, a negyedéves számoknak viszont nem feltétlenül tesz jót.
Amúgy kihalhat az emberiség
Szatirikus, vicces és egyben szomorú, hogy az Anthropic a 94 oldalas kockázatelemzős szekcióban a semmiből bedobja a "catastrophic or existential risks to humanity" lehetőségét, kifejtve hogy amúgy az AI átveheti az uralmat az emberiség felett, ami az emberi faj kihalását eredményezheti nem nulla eséllyel. Jó kis tőzsdei pitch!
Megér 1,5 billió dollárt?
Igen is és nem is. A számok alapján az Anthropic nem egy alap nélküli lufi: valódi, brutális tempóban növő bevétele van, és már működési nyereséget és pozitív cash flow-t termel. 1,5 billió dolláros értékeltségnél a jelenlegi run-rate 23-szorosát fizetnéd, ami a Palantir mellett még visszafogottnak is tűnhet. Csakhogy ehhez el kell hinned, hogy a cég öt évig évi 45 százalék körül nő, miközben tartósan magas marzsot tart egy olyan piacon, ahol a versenytársak árat vághatnak, a compute számlák pedig 2045-ig előre le vannak kötve. Ha esetleg 2 billió dolláron lesz az IPO, ott már tényleg semmi nem csúszhat el.
A hangulat már most teljesen változó. Az elmúlt egy hétben a befektetői várakozások 2 billióról nagyjából 1,5 billióra estek, részben a Nasdaq gyengélkedése és a cloud cégek AI-költéseivel kapcsolatos negatív hírek miatt. Az IPO ára így legalább annyira a piaci hangulaton múlik majd, mint az S-1 számain.
Egyébként az Anthropic számai egyáltalán nem olyan rosszak, mint amit a doomsayer média állít. Viszont óriási kérdés hogy a jövőben mennyi pénzt fognak elégetni, és tartósan, éveken át tartható-e a piacvezető szerepük úgy, hogy Kína folyamatosan gyártja le az ingyenes több billiós paraméterszámú modelleket.
Személyes véleményem szerint az Anthropic annyira egyedi eset, hogy az IPO napján nem érdemes befektetni. Ehhez érdemes lesz megvárni az első nyilvános negyedéves jelentéseket és a cég hosszútávú terveit az adatközpontokkal. Ebből már be tudjuk lőni a várható jövőbeli költségeket, és konkrét számokkal tudunk majd számolni, még ha van is esély hogy némi árfolyamnyereségből kimaradunk az első hetekben.
Ez a cikk tájékoztató jellegű, nem minősül befektetési tanácsadásnak.