2026. november 15. - Kedden nyitás előtt jelent a Home Depot, és ritkán volt ennyire kényes a helyzet egy barkácsáruház-láncnál. A részvény október eleje óta negyedével drágult, miközben az S&P 500 esett, a lakáspiac viszont semmit nem javult, a vezérigazgató pedig augusztus óta betegszabadságon van.
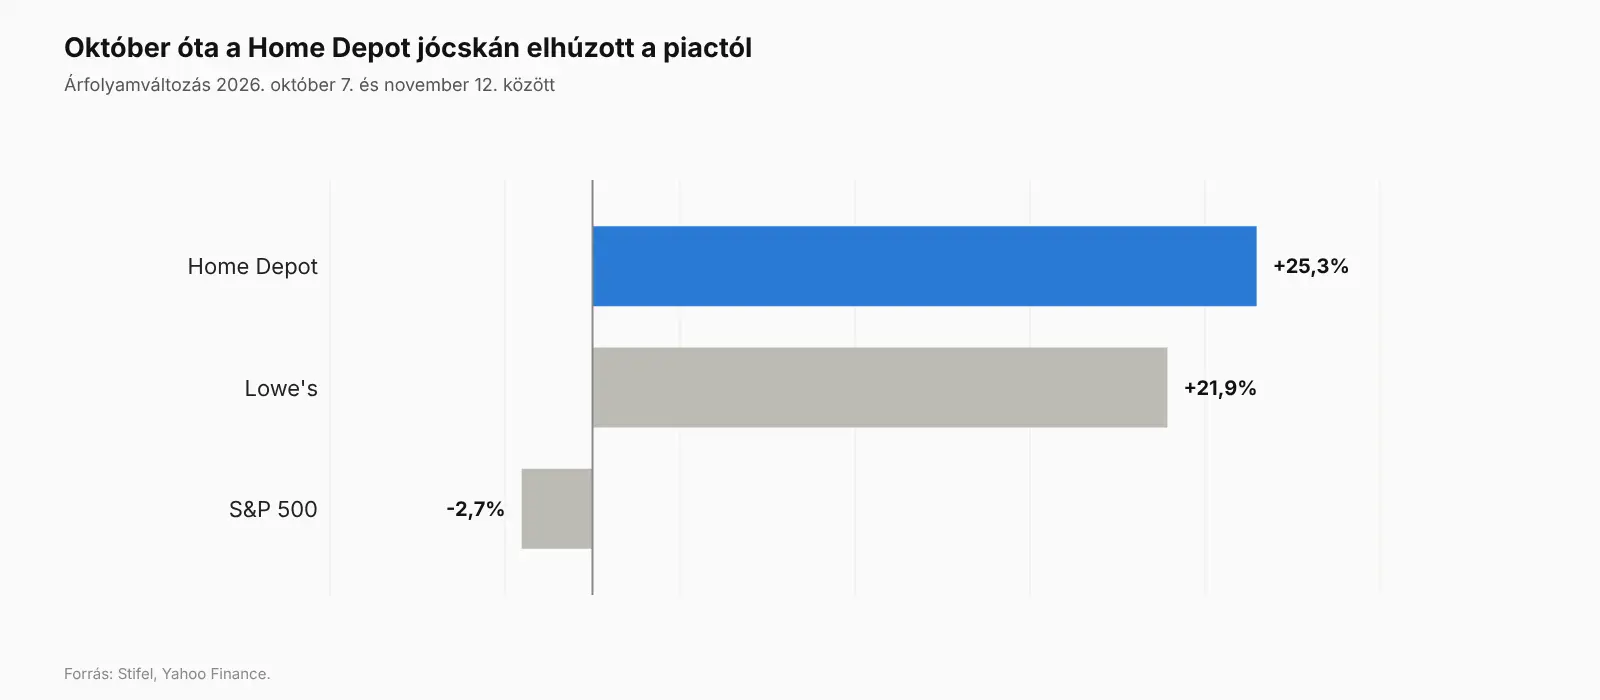
A Home Depot (HD) papírja pénteken 348,7 dolláron zárt. Februártól október elejéig nagyjából 28 százalékot esett, aztán hirtelen megfordult, és a október 7. óta 25 százalékot emelkedett, miközben az S&P 500 2,7 százalékot esett. A nagy rivális Lowe's is hasonlóan nagyot ment, ők 22 százalékot.
Miért ment fel a Home Depot?
Két ok van, és egyik sem a lakáspiac. Az egyik ugyanaz, amiről a Berkshire rekordja kapcsán is írtunk, a pénz most az AI-részvényekből menekül olyan cégekbe, amiknek semmi közük az adatközpontokhoz. A Home Depot ilyen, festéket, csempét és tetőfedő anyagot árul.
A másik ok a kamatkörnyezet. A 10 éves USA kötvényhozam október elején 5,3 százalék fölött tetőzött. A 30 éves fix jelzáloghitel átlagos kamata pedig négy hete csökkenő pályán van. A piac ezt úgy értékelte, hogy a lakáspiac legrosszabb időszaka mögöttünk lehet, és a Home Depot lehet az első, aki ebből profitál, ha az amerikaiak újra költözni és felújítani kezdenek.
Csakhogy ez egyelőre csak várakozás. A 7,11 százalék még mindig magasabb a tavalyi 6,24 százaléknál, a használt lakások forgalma negyedik éve történelmi mélyponton van, a Home Depot vezetése pedig augusztusban maga mondta, hogy "nem látni egyértelmű fordulatot". Ráadásul a piac decemberre már Fed-kamatemelést áraz, ahogy az októberi inflációs adat után is írtuk, ami a jelzáloghitel-kamatokat sem fogja lejjebb nyomni.
Mit várnak a negyedévtől?
Nem sokat. Az elemzők nagyjából 42,7–42,8 milliárd dolláros bevételt és 3,84–3,87 dolláros korrigált EPS-t várnak, mindkettő 3 százalék körüli éves növekedés. A TradingKey összesítése szerint a vásárlások száma csökkent, az átlagos kosárérték viszont nőtt. Magyarul kevesebben mennek be a boltba, de aki bemegy, az többet költ, részben azért, mert drágább minden.
A második negyedév is ilyen volt. Az összehasonlítható bolti eladások 1,7 százalékkal nőttek, a bevétel 5,7 százalékkal, de ennek jó része felvásárlásokból jött. A Home Depot az elmúlt két évben eszméletlen pénzt költött nagykereskedések felvásárlására, 2024-ben az SRS-t, 2025-ben a GMS-t vette meg - összesen 24 milliárd dollárért. Kedden az lesz az egyik fő kérdés, hogy ezek organikusan is nőnek-e.
Ez azért is fontos, mert ők lényegesen alacsonyabb árréssel dolgoznak, mint a hagyományos áruházak, a hitelek miatt pedig idén 2,3 milliárd dollár lesz csak a nettó kamatköltség.
Az egész évre adott guidance nullszaldós és 2 százalékos bővülés közé teszi az eladásokat, a korrigált EPS-t pedig nullszaldós és 4 százalékos növekedés közé. Szerintem ha ezt a sávot kedden megtartják, az már elég lesz, az eladási volumen visszaesését viszont a mostani árfolyamon nagyon nehezen bocsátaná meg a piac.
A Home Depot amerikai idő szerint kedd reggel, magyar idő szerint délben–kora délután jelent, így a reakciót már a premarket kereskedésben láthatod. A Lowe's egy nappal később, szerdán jön.
Picit drága, de SP500 viszonylatban rendben van
A Home Depot per pillanat a 12 hónapos várható nyereségének 22,3-szorosán forog, ami az ötéves mediánja (21,8) felett van, a konkurens Lowe's pedig csak 18,1-szeres szorzón áll.
A Stifel pénteken eladásra rontotta a Lowe's-t, mert annak építési üzletága nagyjából 60 százalékban az új lakások építéséhez kötődik, ez a szektor pedig most épp leszállóban van. A Home Depotot jobb helyzetben látja az erősebb Pro-üzletág miatt, de ott is óvatos. (A Home Depot Pro a fent említett nagyker áruházakat foglalja magába). A felmérésükből kiderült az is, hogy ugyanazok a termékek az Amazonon, a Costcóban és a Walmartban átlagosan 3 százalékkal olcsóbbak, mint a barkácsláncoknál, vagyis a verseny sem segít.
A harmadik bizonytalanság a vezetés. Ted Decker vezérigazgató augusztusban orvosi szabadságra ment, a cég azóta sem mondta el, mi a baja, csak annyit, hogy hónapokig tarthat. Addig Ann-Marie Campbell vezeti a napi működést, a pénzügyekért és a Pro-üzletért pedig Richard McPhail pénzügyi igazgató felel. Ez önmagában nem tragédia, a cég eddig is hozta a terveit, de egy ilyen fontos negyedévnél a piac szeretné tudni, ki hozza meg a nagy döntéseket.
A Home Depot ralijának nagy része abból jön, hogy a befektetők most az AI-részvények helyett biztonságosabbnak tűnő cégeket keresnek. Ha a tech-szektor magához tér, vagy decemberben tényleg jön a kamatemelés, ez a pénz gyorsan ki is szállhat a papírból.
Én azt gondolom, hogy a Home Depot jó cég, és ha egyszer tényleg beindul a lakáspiac, a vásárlások jelentős része nála landol. A mostani árfolyam viszont már ezt a fordulatot árazza, miközben a számokban még semmi nem utal rá. Kedden meglátjuk, valósak-e az elemzői becslések.