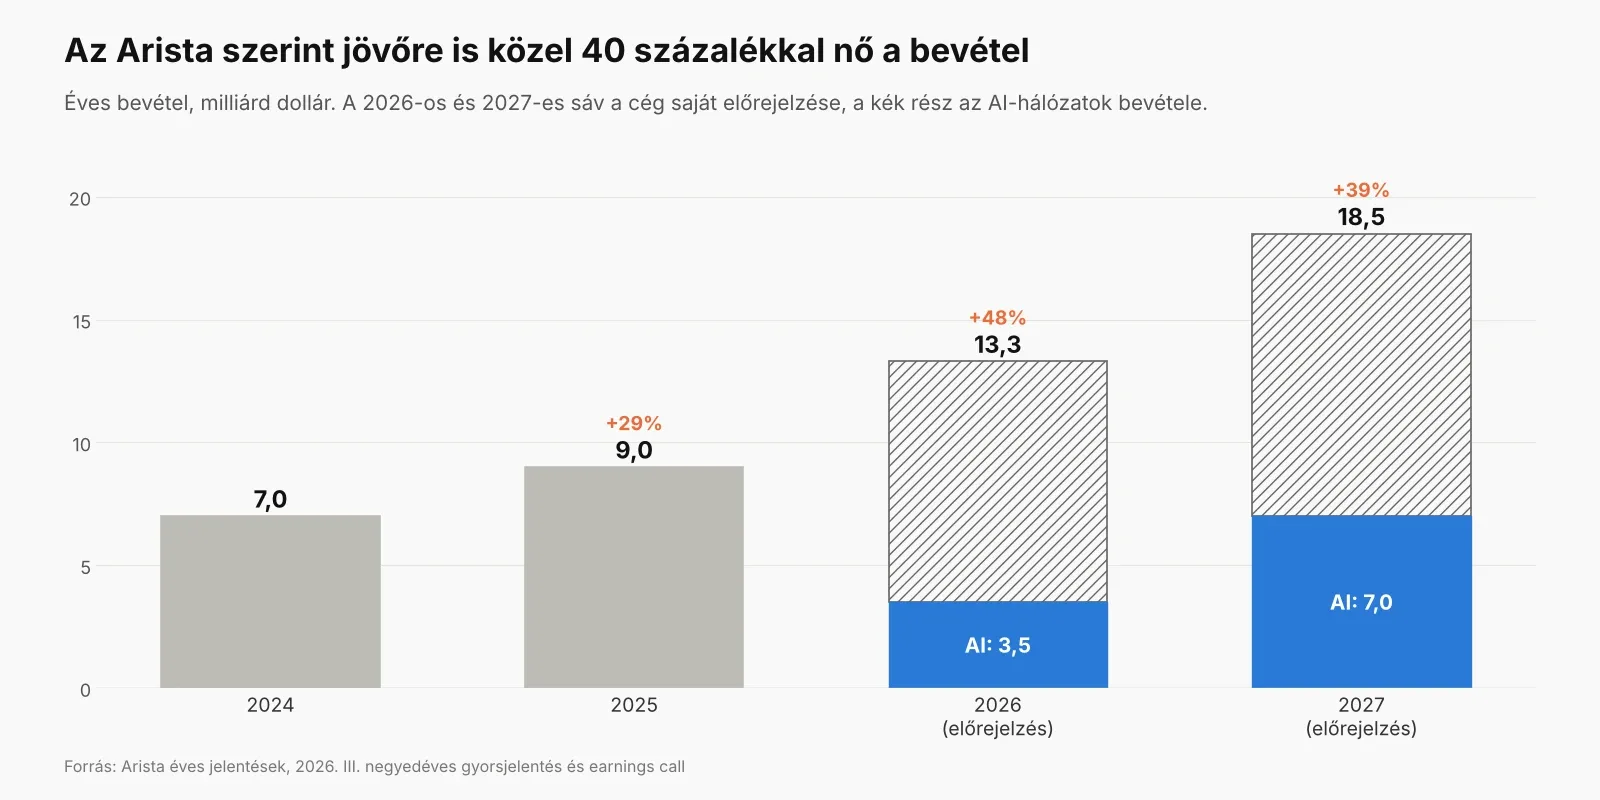
2026. november 18. - Az Arista Networks a harmadik negyedévben 58,5 százalékkal növelte a bevételét, ilyen gyorsan a 2014-es IPO óta nem nőtt, jövőre pedig 18,5 milliárd dolláros bevételt ígér.
Az Aristát kevesebben ismerik, mint az Nvidiát, pedig az AI-adatközpontokban ugyanolyan nélkülözhetetlen. A cég hálózati switch-eket gyárt, vagyis azokat a dobozokat, amelyeken keresztül a szerverek vagy GPU-k tízezrei beszélgetnek egymással. Közel 235 milliárd dolláros piaci értékével már az S&P 500 nagyobb cégei közé tartozik, a két legnagyobb vevője a Microsoft és a Meta, akik tavaly együtt a bevétel 42 százalékát adták.
A legjobb negyedév az IPO óta
A november 3-i gyorsjelentés papíron szinte hibátlan volt. A bevétel 3,66 milliárd dollár lett, miközben az elemzők 3,33 milliárdot vártak. A cég idén már negyedszer emelte meg az éves előrejelzését, most 13,3 milliárd dollárra, ami 48 százalékos növekedést jelent.
A nagyobb meglepetés viszont a 2027-es cél volt: 38–40 százalékos növekedés, nagyjából 18,5 milliárd dolláros bevétellel, miközben a Wall Street 16,4 milliárdra számított.
A növekedés motorja az AI. Az AI networkingből idén 3,5 milliárd dolláros bevételt várnak, jövőre ennek a duplájára, 7 milliárdra számítanak, az Etherlink nevű AI switch terméküknek pedig már több mint száz ügyfele van.
A részvény ennek ellenére elég volatilis maradt, a bevételi számok után először egy 20%-os ugrást, majd egy nagyobb korrekciót láttunk. Ebben persze benne van az egész AI-szektor gyengélkedése is, ahogy a félidős választások után megírtuk, a tech papírok azóta sem tudnak magukhoz térni.
Hétfőn az Arista is a Dell-lel, a HPE-vel és a többi hálózati céggel együtt esett, saját rossz hír nélkül. Csakhogy egy cégnek, amelyik épp most emelte meg ennyire a jövő évi számait, ki kellene lógnia a szektorból, és ez nem történt meg.
Szorult helyzetbe kerültek az Nvidia miatt
Az Arista sokáig a független, nyílt Ethernet-hálózatok bajnoka volt, az Nvidia pedig a saját, zárt InfiniBand hálózatát árulta a GPU-k mellé. Az utóbbi két évben viszont az Nvidia beszállt az Ethernet-piacra is a Spectrum-X switchekkel, és ezeket csomagban adja a chipjei mellé. Az IDC adatai szerint a második negyedévben már az Nvidia volt az első az adatközponti Ethernet switch-ek piacán, a bevétele egy év alatt 181 százalékkal nőtt, az Aristáé 38 százalékkal.
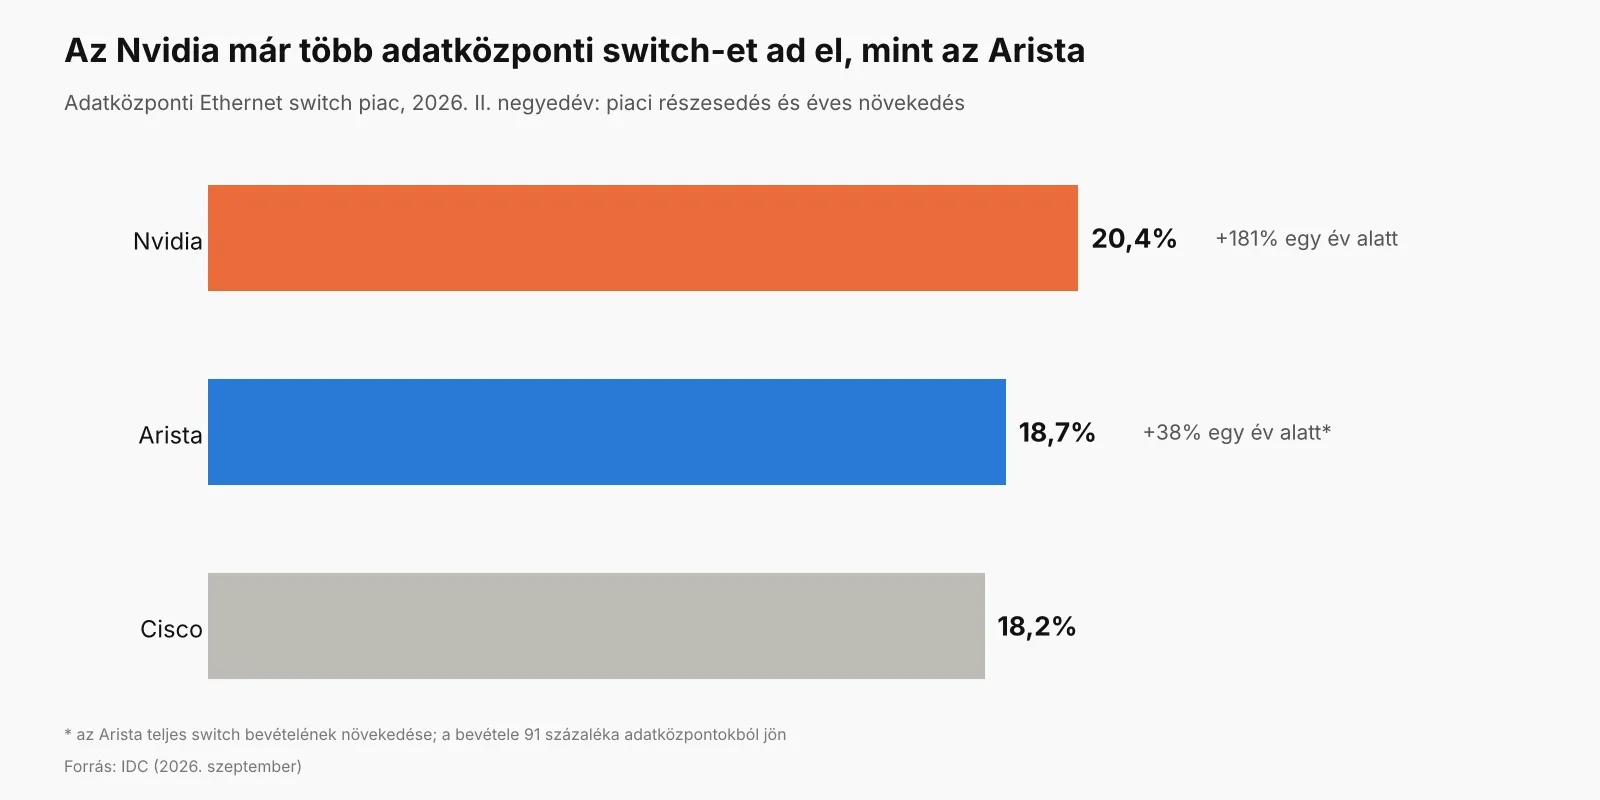
Ez nem azt jelenti, hogy az Arista veszít, hiszen a torta olyan gyorsan nő, hogy mindenkinek jut belőle. Azt viszont igen, hogy az Arista már nem az egyetlen kézenfekvő választás, ha valaki AI datacentert épít, és az Nvidia keddi gyorsjelentése alapján a hálózati üzletága sem fog lassítani.
A második ok a számok mélyén van. A jövőben elkönyvelhető bevétel (deferred revenue) évek óta folyamatosan nőtt, a mostani jelentés szerint pedig életében először megállt, sőt kicsit vissza is esett 6,8 milliárdra.
Közben a cég sokkal több alkatrészt rendelt: a beszállítói megrendelései egy negyedév alatt 9,7-ről 11,4 milliárd dollárra, a készlete 2,5-ről 3,2 milliárdra nőtt. Az Earnings Whispers elemzése szerint ez úgy is olvasható, hogy az Arista olyan keresletre vásárol be, amire még nincs biztos vevő.
A pénzügyi igazgató, Chantelle Breithaupt maga is azt mondta, hogy „két negyedévre látnak előre, mint mindig". A 2027-es cél tehát részben becslés.
A deferred revenue az a pénz, amit a vevők már kifizettek vagy kiszámláztak, de a cég még nem könyvelhet el bevételként, mert a telepítés nincs kész, vagy szimplán nem történt meg az átadás. Amíg nő ez a szám, a következő negyedévek bevételei nagyrészt be van biztosítva.
A harmadik ok az árrés. A korrigált bruttó árrés egy év alatt 65,2-ről 64 százalékra csökkent, jövőre pedig a cég 62–64 százalékkal számol. A vezetés a drágulló alkatrészekkel és a hiánnyal indokolta, a megnövelt beszállítói megrendelések között pedig egy többéves memóriaszerződés is van. Ahogy a RAM-gyártók kartellgyanújáról írtunk, a memória ma az AI-lánc egyik legdrágább szűk keresztmetszete, és ezt az Arista sem tudja teljesen továbbhárítani a vevőire.
Mindez akkor számítana kevésbé, ha a részvény olcsó lenne. Csakhogy az elmúlt 12 hónap profitjának még mindig közel 50-szeresét kell fizetni érte (az S&P 500 átlaga 22 körül van), és a koncentráció is nő: Ullal szerint az év végére három, de akár négy olyan vevőjük is lehet, amelyik egyenként a bevétel több mint 10 százalékát adja. Ha a hyperscalerek közül csak egy is visszafogja a beruházást (az Oracle nincs ettől messze), az az Aristánál azonnal megjelenik a számokban.