Két és fél hónapja John Ternus vezeti az Apple-t, és már most látszik, hogy nem egyszerűen Tim Cook utódja lesz, hanem egy egészen más típusú vezető. Cook egy évtizeden át azon dolgozott, hogy a Wall Street ne csak egy iPhone-gyártót lásson az Apple-ben. Ternus az első keynote-ján gyakorlatilag az ellenkezőjét mondta: szerinte nincs a világon olyan termék, ami jobban alkalmas lenne arra, hogy a személyes AI asszisztensed legyen, mint az iPhone.
A részvény közben új csúcsra ért, november 9-én először zárt 350 dollár felett, az Apple piaci értéke átlépte az 5000 milliárd dollárt, és ezzel újra a világ legértékesebb cége. Csakhogy a legutóbbi gyorsjelentés után az Apple maga figyelmeztetett, hogy az ünnepi negyedévben érezhetően romlik az árrés. Megnéztük, mit akar Ternus, mit jelent ez a termékekre és a bevételre, és hogy indokolt-e ez az árazás.
John Ternus, az Apple új vezére
Ternus szeptember 1-jén vette át a vezetést, Cook executive chairman lett. Ternus előtte a hardverfejlesztést irányította, vagyis az ő csapata rakta össze az elmúlt évek iPhone-jait, Macjeit és a saját fejlesztésű chipekre épülő termékeket. Ez a háttér az eddigi döntésein is látszik.
Ternus gyorsabb és célzottabb Apple hardvereket akar. A hardverfejlesztésnél elküldtek több programmenedzsert, akik az ütemezést és a csapatok közötti koordinációt végezték, kisebb leépítések voltak a Siri, a Vision Pro és az AI-szoftver csapatoknál is, a kevésbé fontos projekteket pedig egyszerűen kidobják az ablakon. Egyes részlegeknél a 2027-es költségvetés-emelési kéréseket is lehúzták, a létszámot befagyasztották, a marketingköltést pedig csökkentették. Ternus azt mondja, kevesebb embert kell felvenni, és többet kell kihozni a meglévő mérnökökből.
Magyarul kevesebb menedzser, kevesebb párhuzamos projekt és gyorsabb döntések. Egy hardveres CEO-tól ez nem meglepő, a hardverfejlesztés évekig tartó ciklusokban működik és minden fölösleges egyeztetési kör hónapokat jelent.
Az Apple 2027-es termékpalettája is változik
A legfontosabb változás a termékbejelentések ütemezése. Az Apple eddig két nagy ablakban, tavasszal és ősszel jelentette be az újdonságait, Ternus viszont azt szeretné, ha az év bármelyik részében jöhetnének új eszközök. Ennek első jele lehet, hogy a Bloomberg korábbi értesülése szerint az alap iPhone 18 és az iPhone 18e csak 2027 tavaszán jön, míg a Pro modellek maradtak ősszel. Ezt az Apple hivatalosan nem erősítette meg, Ternus a gyorsjelentésen is csak annyit mondott, hogy a jövőbeli termékekről nem nyilatkoznak.
Az idei őszi felhozatal már Ternus csapatának munkája volt, és rögtön a cég történetének legnagyobb termékbevezetési hulláma lett. Megjött az összehajtható iPhone Duo, amit Ternus az eredeti iPhone óta a legnagyobb változásnak nevezett, az iPhone 18 Pro és Pro Max, az első érintőképernyős MacBook Pro, az új M6 chipes iMac és MacBook Pro, valamint új iPad mini, Apple Watch, AirPods és otthoni eszközök. A 2027-es tervekben kamerás AirPods, az Apple első okosszemüvege és a 20. évfordulós, áttervezett iPhone szerepel.
A másik nagy téma az AI. A Bloomberg pár nappal ezelőtti értesülése szerint Ternus egy zárt ajtós megbeszélésen azt mondta Craig Federighi szoftverüzletág-vezetőnek, hogy a Siri hibáinak javítása már nem elég, gyorsítani kell az AI-fejlesztéseket. Az iOS 27-tel megjött az új Siri AI, de ez még mindig inkább kérésekre válaszol, hosszabb feladatokat nem tud a háttérben önállóan elvégezni. A következő lépés az ágensként működő Siri lenne, amit Ternus a gyorsjelentésen „ígéretesnek” nevezett.
A szerveroldali Siri AI funkcióknak használati limitje lesz, aki többet akar, az iCloud+ előfizetéssel vehet hozzá kapacitást. Vagyis az AI az Apple-nél nem csak a hardvereladási számokat dobhatja meg, hanem új előfizetéses bevétel is lehet.
Hogyan állnak az Apple számai?
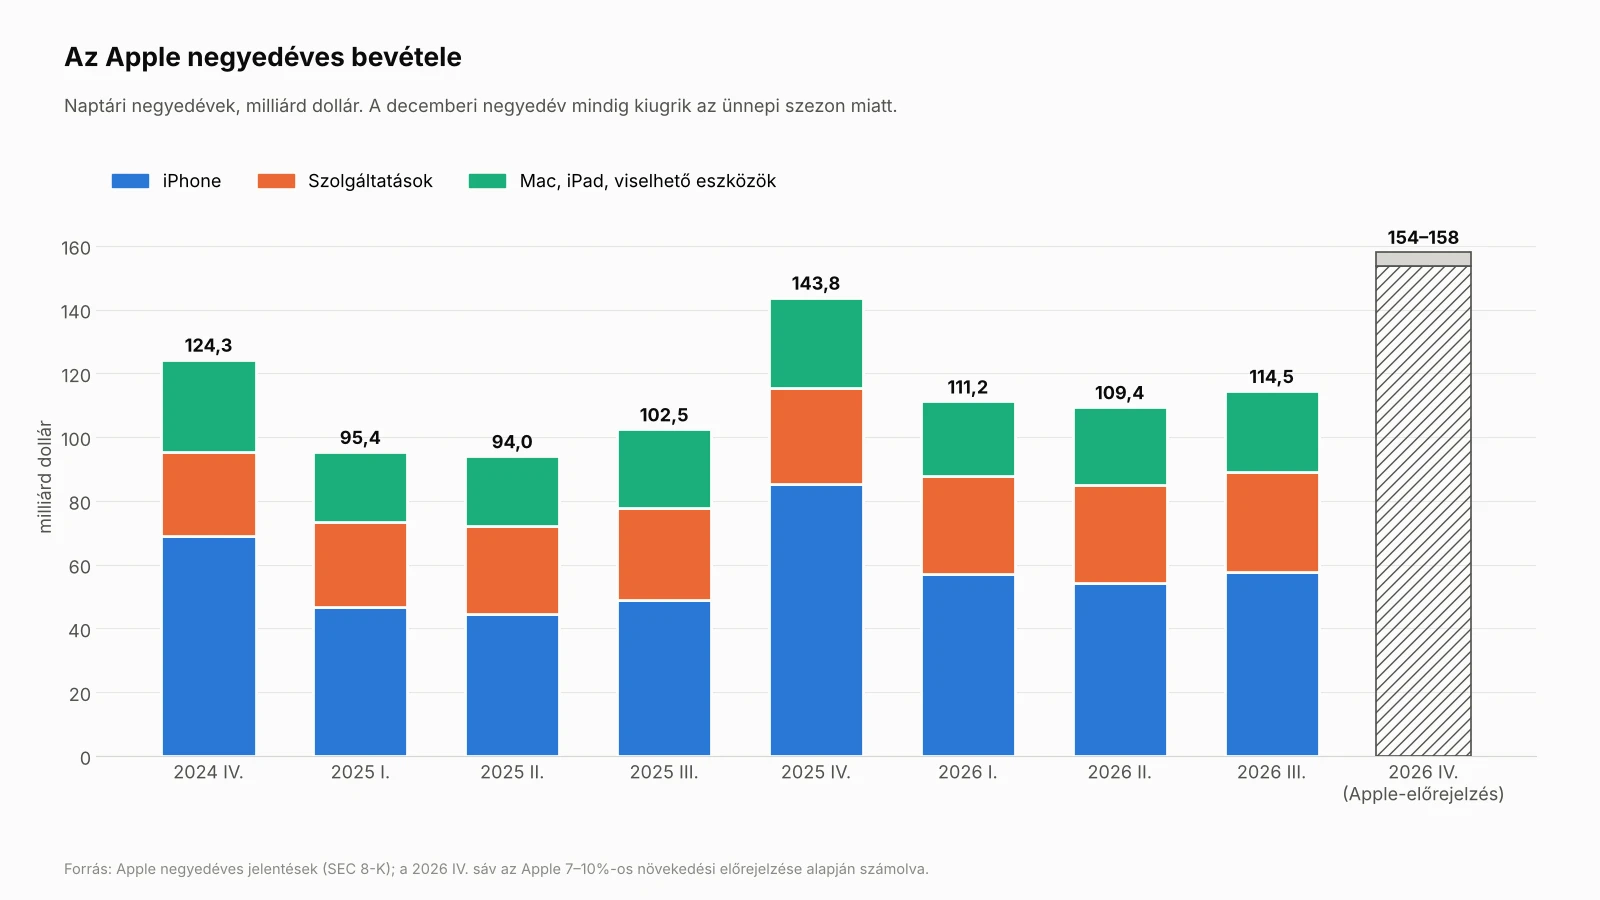
Erősen. A szeptember végén zárult üzleti évben az Apple bevétele 478,8 milliárd dollár lett, 15 százalékkal több, mint egy évvel korábban. Ennek több mint a fele, 254 milliárd dollár az iPhone-ból jött, ami 21 százalékos növekedés, a szolgáltatások pedig 13 százalékkal 123 milliárd dollárra nőttek. A nettó nyereség 132 milliárd dollár volt.
Az utolsó negyedév, ami már Ternus első hónapját is tartalmazza, 114,5 milliárd dolláros bevétellel szeptemberi negyedéves rekord lett. Az iPhone 17 százalékkal nőtt, pedig az iPhone Duóból továbbra sem tudnak eleget gyártani, Kínában pedig 21 százalékkal nőttek az eladások. A decemberi negyedévre az Apple 7–10 százalékos bevételnövekedést vár, ami nagyjából 154–158 milliárd dollárt jelent, ez minden idők legerősebb negyedéve lenne.
Kína külön is említést érdemel. A régió a teljes üzleti évben 28 százalékkal nőtt, és múlt héten a shanghai-i hatóságok is bejegyezték az Apple Intelligence-t iPadekre és Macekre, az első kínai AI-funkciók pedig decemberben indulnak. Kínában eddig az volt az Apple egyik legnagyobb gyengesége, hogy AI nélkül kellett eladnia az új iPhone-okat.
A memória viszont visszafogja a grandiózus terveket
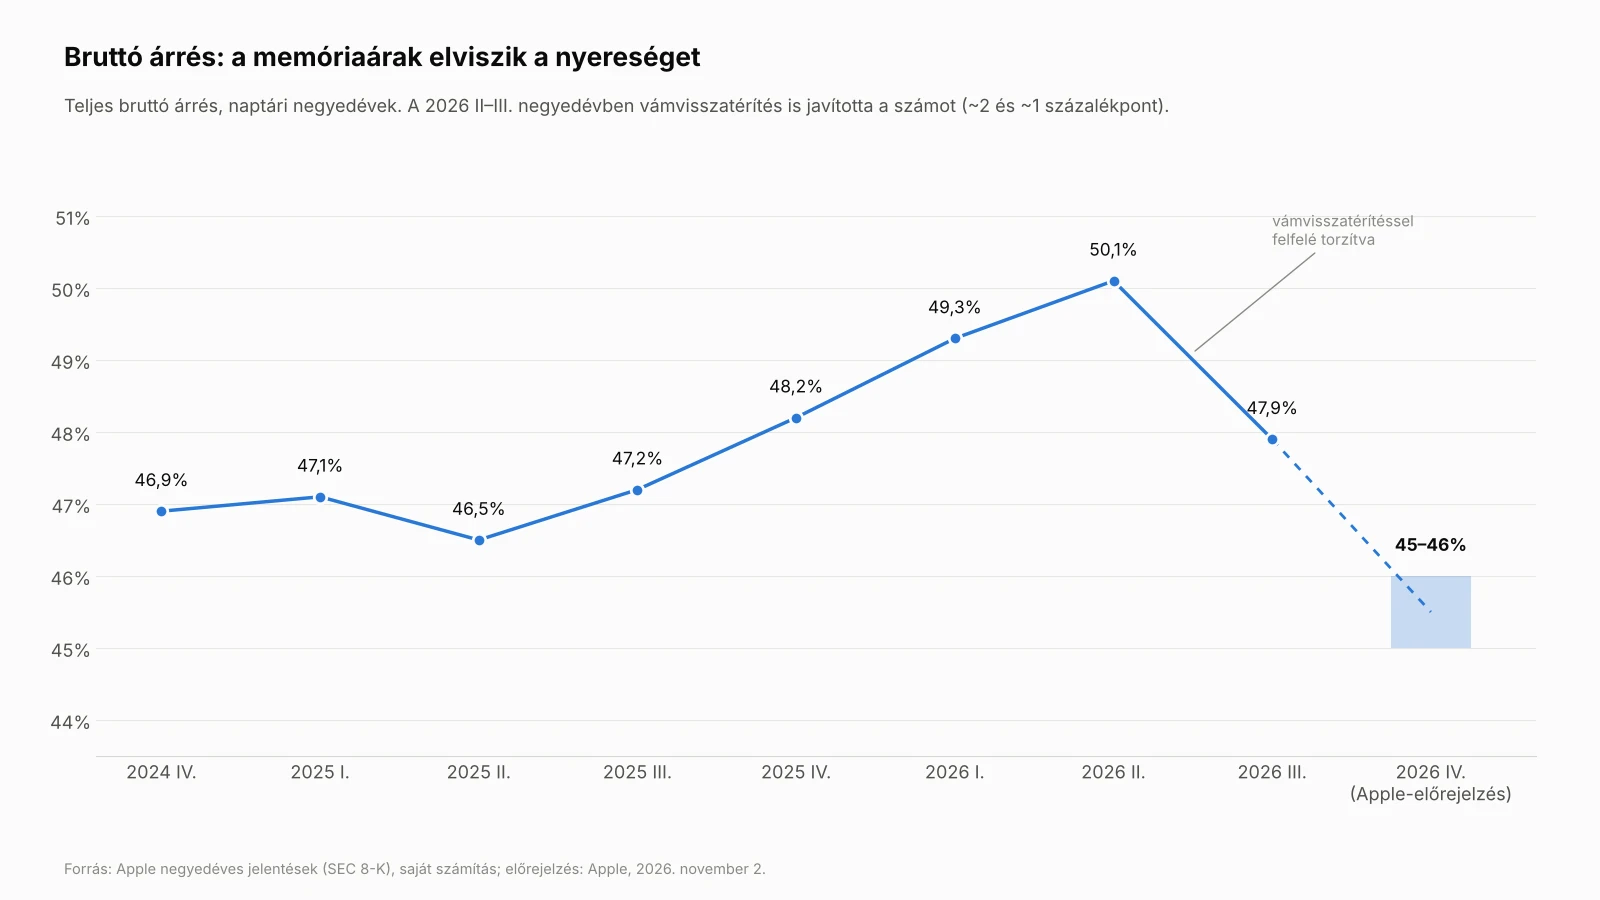
A DRAM és a NAND chipek ára az AI-adatközpontok éhsége miatt elszállt, és Ternus a gyorsjelentésen ezt egyszerűen „példátlannak” nevezte. A decemberi negyedévre az Apple 45–46 százalékos bruttó árrést vár, a szeptemberi 47,9 százalék után, és Ternus szerint a memóriaárak decemberen túl is emelkedni fognak. A szeptemberi árrésben ráadásul még nagyjából 1 százalékpontnyi egyszeri vámvisszatérítés is benne volt, a júniusiban 2 százalékpont, vagyis a mögöttes romlás nagyobb, mint amit a nyers szám mutat.
Az Apple erre két dolgot tud csinálni, és a hírek szerint mindkettőt megpróbálja. Az egyik az áremelés, ahogy ismert, idén egyszer már jelentősen drágították a Maceket és az iPadeket, szeptemberben pedig az iPhone-okat. A másik a beszerzés, ami a jelentében "gyártási vásárlási kötelezettségek" néven szerepel. Ez a szám egyetlen negyedév alatt 33 milliárd dollárral nőtt, vagyis az Apple előre bespájzolt, hiszen kulcsfontosságú a memóriahiány miatt előre lekötni a Mac és az iPad chipjeit.
Ehhez jön, hogy a működési költségek 11–13 százalékkal nőnek, főleg az AI-fejlesztések miatt, és a Siri AI szerverköltségei is ott lesznek az árrésben. A befektetők ezt nem fogadták jól, a gyorsjelentés utáni napon a részvény 4 százalékot esett. A befektetők érthetően nem bíznak a Siri teljesítményében, ami valljuk be, közel se volt a világ legjobb szuperintelligenciája az elmúlt években. Reméljük, az új Siri már képes lesz komplexebb dolgokra, mint az ébresztőóra átállítása.
Az Apple mégis visszamászott az SP500 csúcsára.
Ami egy teljesen más vonalon, de érthető. A piac most az AI-cégekből menekül, és az Apple-t biztonságos menedéknek látja. Az elmúlt hetekben a Nasdaq korrekcióba esett, a hyperscalerek AI-költései egyre több befektetőt zavarnak, az Nvidia vezérigazgatója pedig lemondott. Az Apple ehhez képest a bevételének nagyjából 2 százalékát költi beruházásokra, az AI-modellek egy részét a Google-lel közösen, egy részét pedig a készülékeken futtatja, így nem kell több száz milliárdot elégetnie adatközpontokra. A 2026-os üzleti évben pedig nagyjából 102 milliárd dollárt adott vissza a részvényeseknek osztalékként és részvény-visszavásárlásként, tehát a stabil anyagi háttér is megvan.
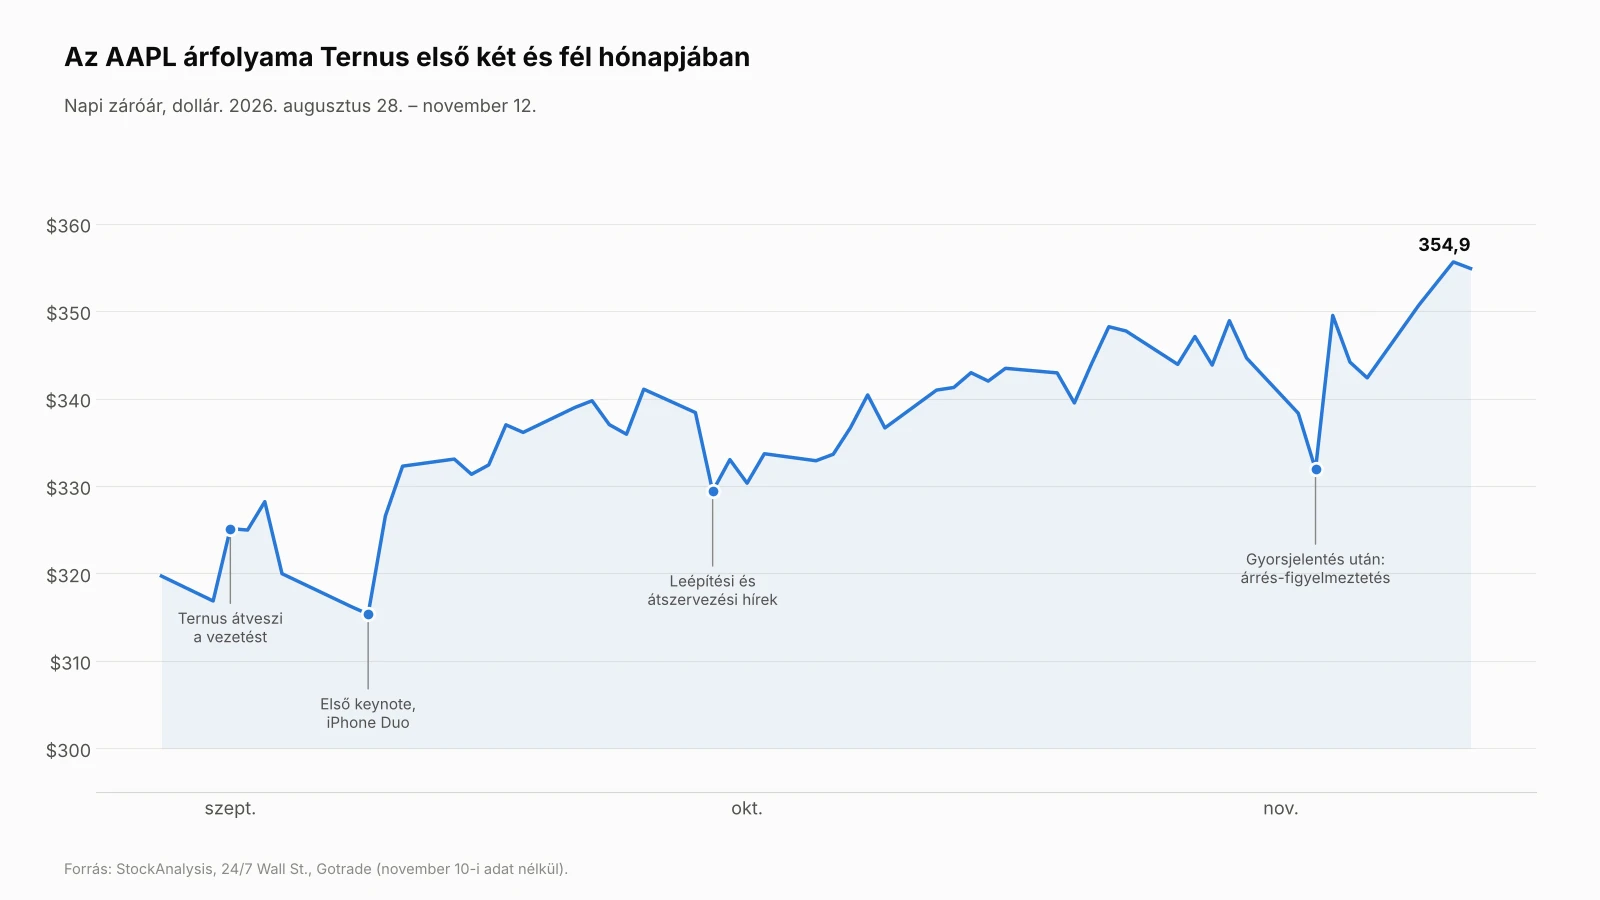
A részvény így idén már közel 30 százalékot emelkedett, csütörtökön napközben 359 dollár fölé is felment. Ez viszont már az elemzők 341–345 dolláros átlagos célárfolyama felett van.
Gyors kitérő a részvényárról
A részvény elég drága. A gyorsjelentés utáni napon az Apple a következő 12 hónap várható nyereségének nagyjából 35-szörösén forgott, miközben a Microsoft 23-szoros, az Alphabet 18-szoros szorzón. Ennek ellenére azóta tovább emelkedett az AAPL, még 7 százalékot.
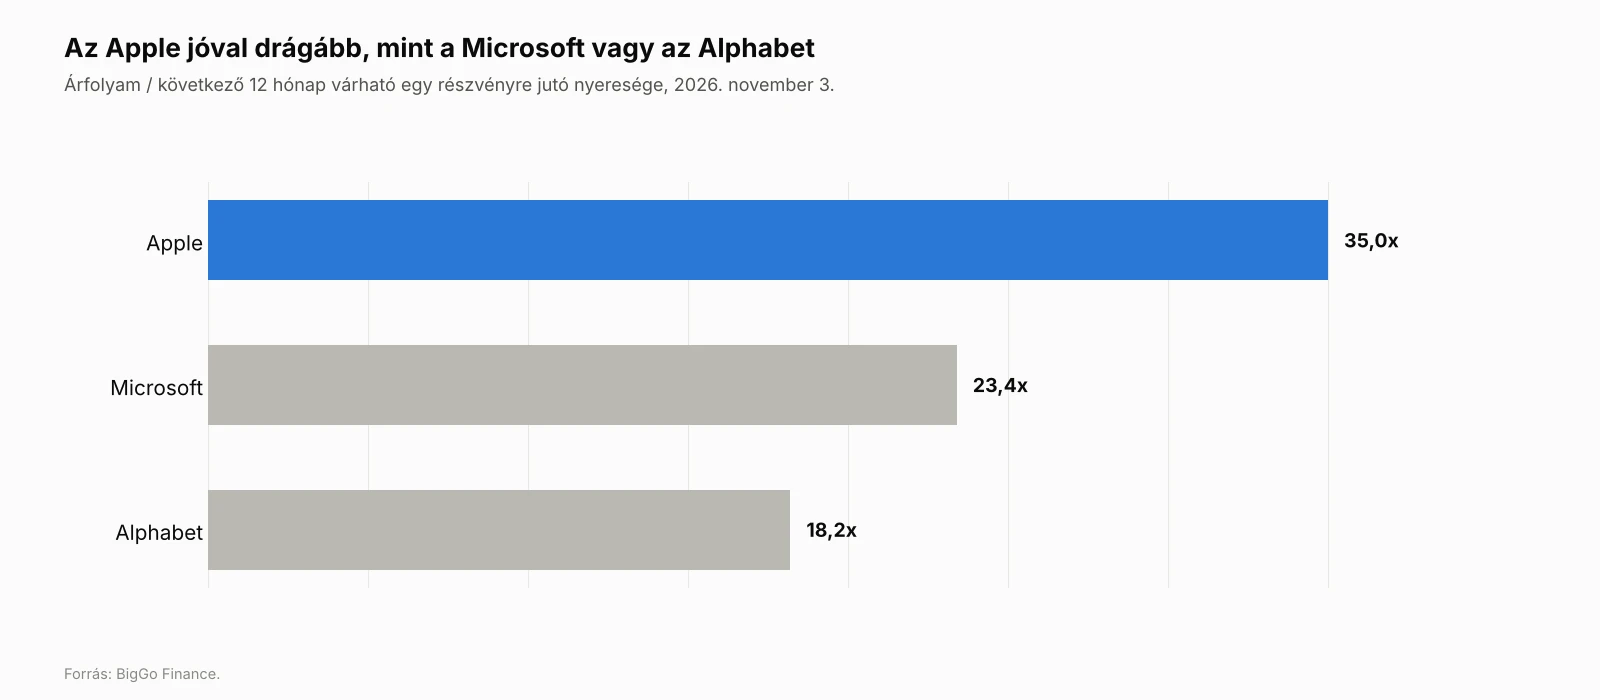
A Bernstein szerint a piac most nem techcégként, hanem prémium fogyasztási cégként árazza az Apple-t, és ha a Costcóval vagy a Walmarttal hasonlítjuk össze, amelyek 46-, illetve 39-szeres szorzón forognak, a 37-szeres szorzó nem is tűnik kirívónak. Ebben van igazság, az iPhone-osok nagyjából 90 százaléka a következő telefonnál is iPhone-t vesz, és ez nagyon kiszámítható bevételt jelent.
Csakhogy a Costco nem küzd a memóriaárakkal. Szerintem az Apple-nél most az a kérdés, hogy Ternus terve gyorsabban hoz-e új bevételt, mint amilyen gyorsan a memória elviszi az árrést. A termékoldalon jól áll a cég, az iPhone Duo iránt nagy a kereslet, jönnek az új kategóriák, és az AI-előfizetés is új bevételi forrás lehet. Az árrés viszont legalább még egy-két negyedévig nyomás alatt marad, és a részvény ára már most többet áraz be, mint amit az elemzők indokoltnak tartanak.
A Ternus-féle átszervezésről és a termékütemezésről szóló hírek nagy része névtelen forrásokra hivatkozó sajtóértesülés, az Apple ezeket nem erősítette meg. A cikk nem befektetési tanács.
Összességében az Apple jó kezekben van, de a mostani árfolyamon már nem az olcsó, biztonságos menedék. Aki most vesz, az azért fizet prémiumot, hogy Ternus alatt az Apple újra gyorsabban nőjön, mint az elmúlt évtizedben. Én a decemberi negyedév margin számait mindenképp megvárnám.