2026. november 22. - A Dell részvénye pénteken közel 12 százalékot esett, és 275 dollár körül zárt. Ezzel a szeptember 17-i 588 dolláros csúcsához képest már 53 százalékos mínuszban van, november pedig a legrosszabb hónapja lehet, mióta 2018-ban visszatért a tőzsdére. Kedden zárás után jön a gyorsjelentés.
A furcsa az egészben, hogy a Dellről az elmúlt hetekben szinte semmi rossz hír nem jött. A cég nem adott ki figyelmeztetéseket, nem vágta meg az előrejelzését, és a rendelésállománya is rekordon van. A részvényt mégis úgy adják el, mintha az AI szerverek piaca máris összeomlott volna.
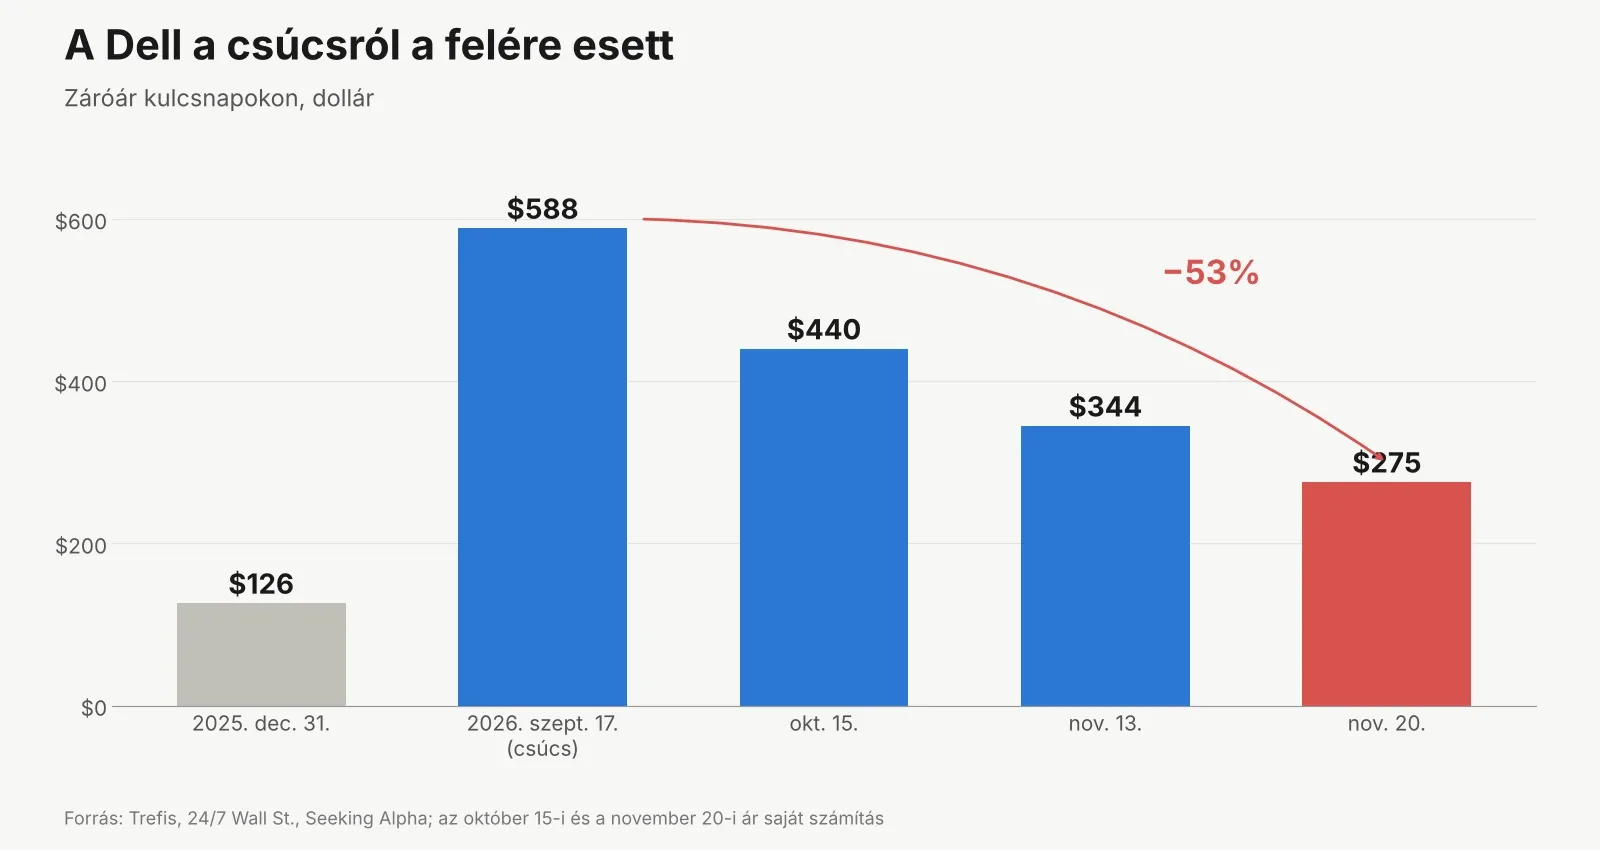
A Dell ma már nem elsősorban laptopgyártó. Az AI szerverek, vagyis az Nvidia chipjeivel szerelt, kész rack rendszerek adják a bevétel egyre nagyobb részét. A vevők főleg hyperscalerek és a CoreWeave-hez hasonló GPU-felhőszolgáltatók. Ez tette a Dellt az év egyik legjobb részvényévé: januártól szeptember közepéig több mint 4x-et produkált és még most, a zuhanás után is több mint kétszer annyit ér, mint az év elején.
Mi húzza le a Dellt?
Elsősorban az, ami az egész AI szektort. Jensen Huang lemondása óta az Nvidia körül állandó a bizonytalanság, pénteken pedig ahogy megírtuk, kiderült, hogy a SEC a cég könyvelését is vizsgálja. A Dell az Nvidia egyik legnagyobb partnere, a szervereibe kerül rengeteg Nvidia chip, így ha a piac az Nvidiát eladja, a Dellt is eladja. Pénteken ráadásul az egész Wall Street korrekcióba zuhant, a HPE és a Super Micro is 7–9 százalékot esett.
Van viszont egy Dell-specifikus félelem is, és ez a memória. A DRAM és a NAND chipek ára hónapok óta emelkedik, mert az AI-szerverek elszívják a kapacitást. A Dellnek ez egyszerre jó és rossz. Jó, mert a drágább alkatrészt továbbszámlázza a vevőknek, így a bevétel még gyorsabban nő. Rossz, mert ebből a növekedésből egyre kevesebb marad profitként. A Barclays októberben pont emiatt minősítette le a részvényt, szerintük a növekedés jó része egyszerűen a memória drágulásának továbbhárítása, Jeff Clarke operatív igazgató pedig maga is úgy fogalmazott, hogy „infláció van a növekedésünkben". Michael Dell szerint a memóriahiány akár négy évig is eltarthat.
A pénzügyi jelentésben ez már látszik is. A második negyedévben a bevétel 58 százalékkal nőtt, a működésből származó cash flow viszont 13 százalékkal csökkent, 2,2 milliárd dollárra. Magyarul a Dell egyre többet ad el, de a pénz egyre lassabban jön be, részben azért, mert a nagy vevőknek finanszírozást is nyújt (az első félévben 6,4 milliárd dollár ment el erre). A Citi múlt hétfőn 600-ról 550 dollárra vágta a célárát, és nagyjából ugyanezeket sorolta fel: lehet, hogy az AI kereslet már túl van a csúcson, a vevők előre hozták a rendeléseiket, a memória megeszi a profitot, a PC eladások pedig gyengülnek.
95 milliárd dollár rendelés vár szállításra
A másik oldalon ott van a rendelésállomány, ami viszont elég meggyőző. A Dell a második negyedévben 60,9 milliárd dollárnyi AI szerverrendelést kapott, a backlog pedig a negyedév végére 95 milliárdra nőtt. Ez nagyjából hat negyedévnyi AI szerver bevétel a mostani tempóval, és a vezetés szeptemberben azt mondta, hogy a kereslet már nagyobb, mint amennyi alkatrészt be tudnak szerezni.
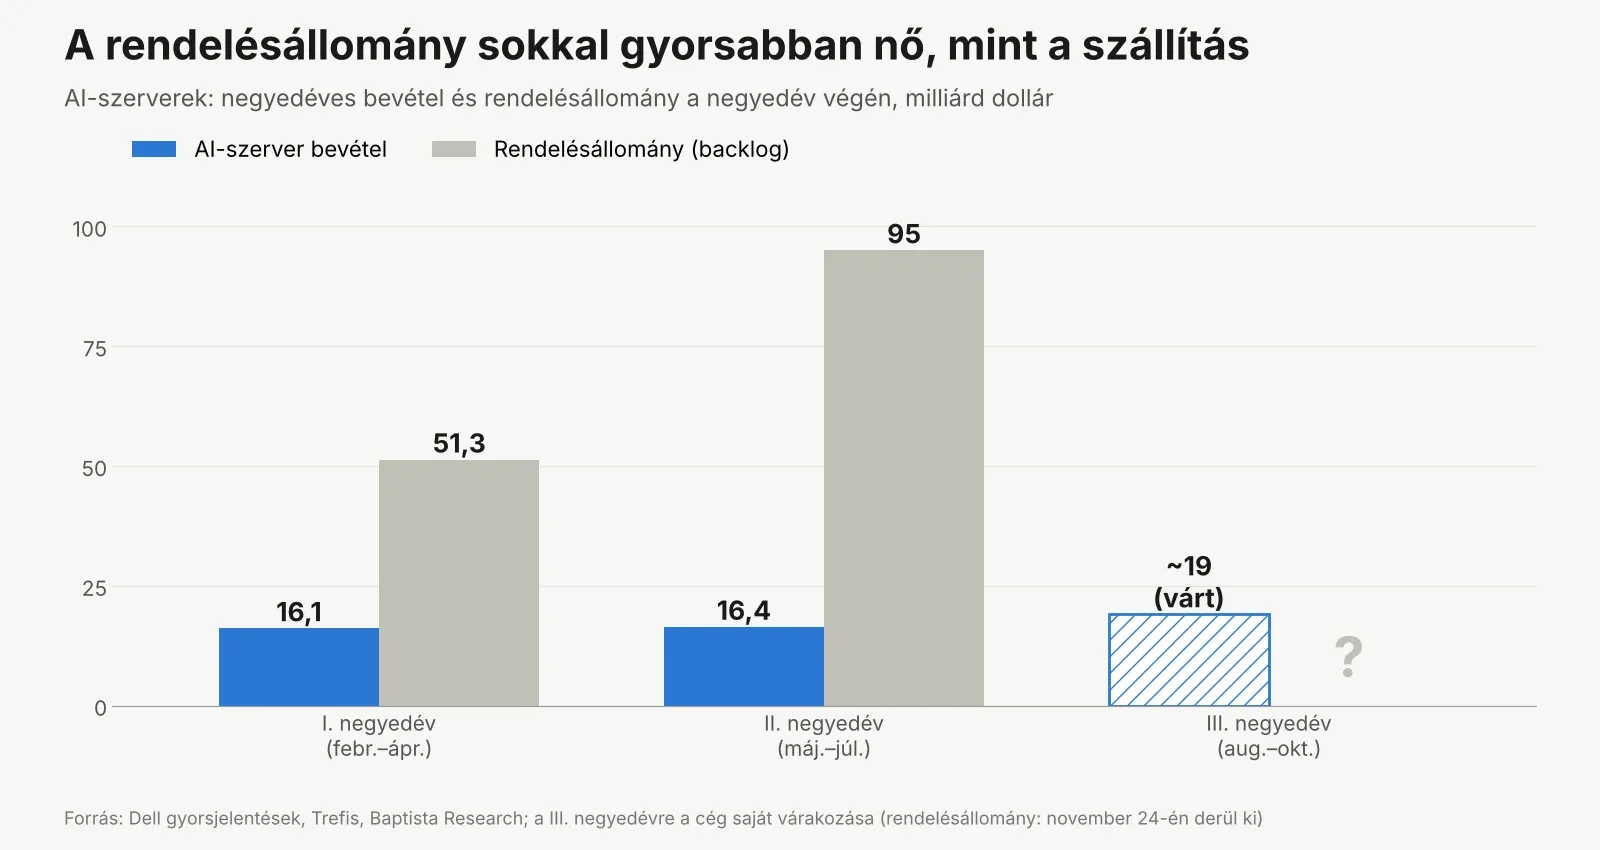
Szeptemberben a Dell 25 milliárd dollárral, 192 milliárdra emelte az éves bevételi előrejelzését, ami 70 százalékos növekedés lenne. A harmadik negyedévre (augusztus–október) 49 milliárd dolláros bevételt és 6,50 dolláros korrigált EPS-t ígért, az elemzők nagyjából 49,2 milliárdra és 6,59 dollárra számítanak. A bevétel ezzel 81 százalékkal lenne több, mint egy éve.
Kedden szerintem nem a bevétel lesz az érdekes, hanem három másik szám. Az első az AI szerver bevétel, amit 19 milliárd dollár körülire várnak. A második, hogy nőtt-e tovább a backlog, vagy a vevők tényleg csak előrehozták a rendeléseket. A harmadik pedig az árrés és a cash flow, vagyis hogy a memória drágulásából mennyit tud a Dell a vevőkre hárítani úgy, hogy közben neki is maradjon valami.
Olcsó most a Dell?
Papíron igen. A cég 25,50 dolláros korrigált EPS-t vár az idei pénzügyi évre, ami a mostani 275 dolláros árfolyammal nagyjából 11-szeres előretekintő P/E. Augusztusban, a csúcs környékén még 26-szoros szorzón forgott, az elmúlt öt év átlaga pedig 12 körül van. Vagyis a piac a teljes AI-felárat kiárazta a részvényből, és úgy kezeli a Dellt, mintha a mostani nyereség nem is lenne tartós.
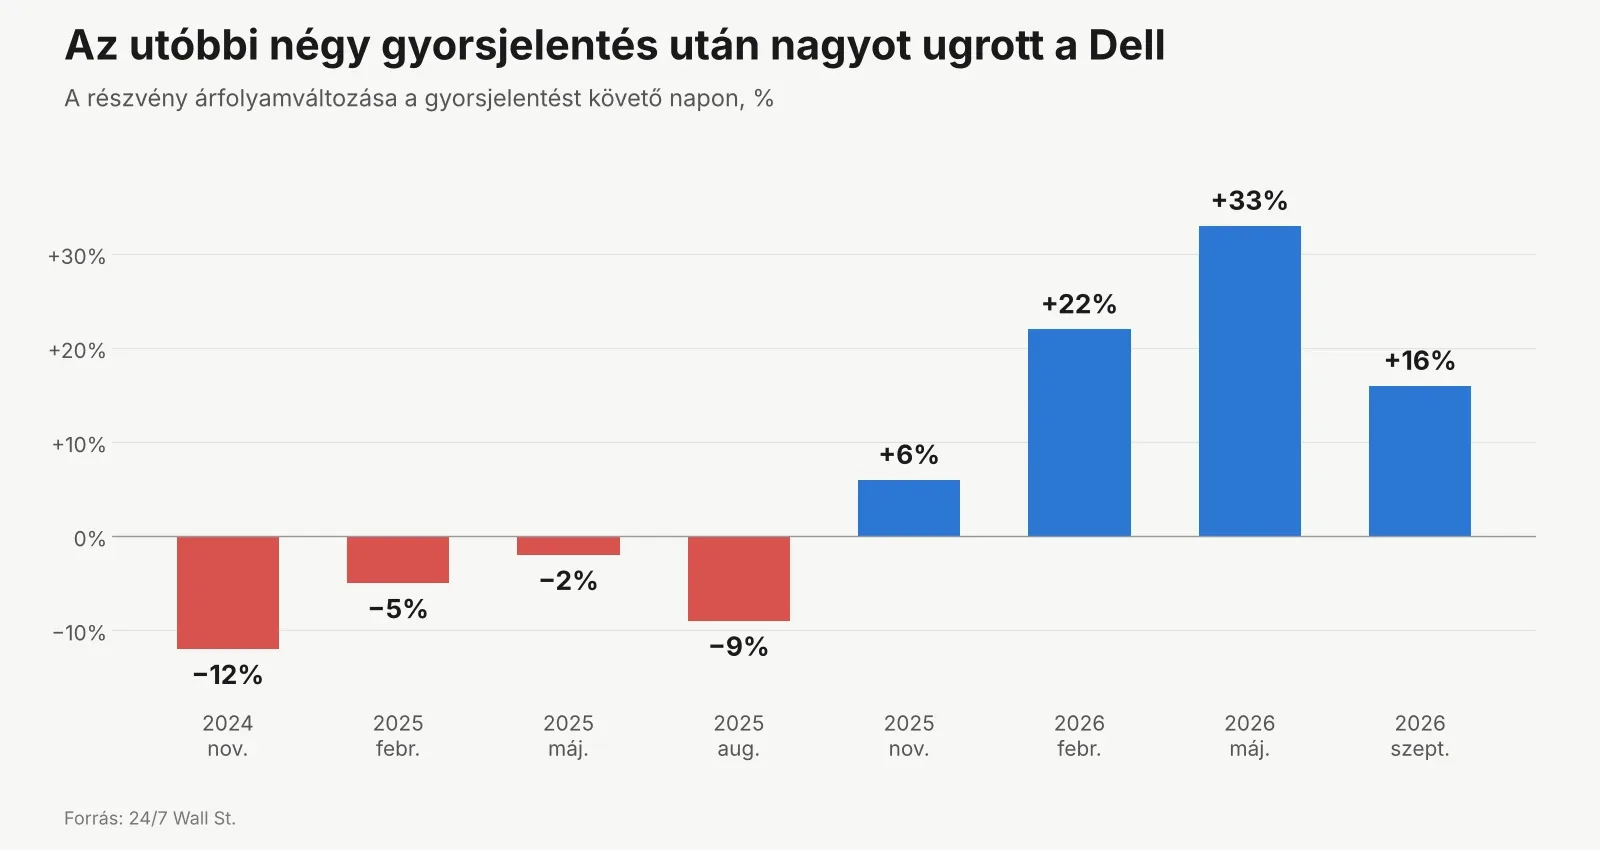
A gyorsjelentések az utóbbi időben jól jöttek ki a Dellnek, az utolsó négy után 6 és 33 százalék között ugrott az árfolyam. Előtte viszont négyszer egymás után esett, tehát a reakciók nagyon hevesek tudnak lenni mindkét irányba.
A mostani piacon egy jó gyorsjelentés sem garancia semmire. Ha az Nvidia körüli SEC-vizsgálat vagy a Fed kamatemelési szándéka tovább rontja a hangulatot, a Dell a jó számok ellenére is tovább eshet.