2026. november 21. - A T.J. Maxx és a Marshalls tulajdonosa, a TJX szerdán bejelentette, hogy 4 százalékos forgalomnövekedést hozott az augusztus–októberi negyedévben, többet, mint amit maga a cég és az elemzők vártak. A részvény aznap 8 százalékkal zárt feljebb, pedig a legnagyobb üzletág még mindig gyengélkedik, és az éves profit-előrejelzés is elmarad a Wall Street várakozásától.
Múltkor tettünk egy ígéretet a bullmarket.hu-n, miszerint kevésbé ismert részvényeket is ki fogunk vesézni, elsősorban azért, mert a piac most pontosan ilyen -más profilú- cégeket kutat az AI helyett. Elsőként a TJX negyedéves jelentését foglaljuk össze.
A TJX az amerikai off-price kiskereskedelem legnagyobb szereplője. Az üzleti modell egyszerű: márkás ruhákat, cipőket és lakberendezési cikkeket vesz fel olcsón a gyártóktól és más kereskedőktől (túltermelést, lemondott rendeléseket, szezon végi készletet), majd 20–60 százalékkal a szokásos bolti ár alatt adja tovább. Ez akkor megy igazán jól, amikor a vásárlók spórolnak, de közben nem akarnak lemondani a márkákról. A cégnek ma már közel 5350 boltja van az USA-ban, Kanadában, Európában és Ausztráliában.
A harmadik negyedévben a bevétel 15,95 milliárd dollár lett, 5,5 százalékkal több, mint egy éve, a korrigált egy részvényre jutó nyereség pedig 1,34 dollár, 5 százalékkal több. Ez pontosan annyi, amennyit az elemzők vártak, a meglepetést az összehasonlítható forgalom okozta: a TJX saját terve 2–3 százalék volt, a piac nagyjából 2,9 százalékra számított, ehhez képest 4 százalék jött. A részvény napközben 11 százalékkal is feljebb járt, végül 140,30 dolláron zárt.
A Marmaxx még mindig lemaradásban van
A TJX négy üzletágból áll, és a gyorsjelentésből az látszik, hogy a gond egy helyre koncentrálódik. A Marmaxx, vagyis az amerikai T.J. Maxx, Marshalls és Sierra boltok hozzák a bevétel közel 60 százalékát, és ez az üzletág egy éve még 6 százalékkal nőtt, most csak 2 százalékkal. A többiek közben jól mennek, a HomeGoods 5, a kanadai üzletág 6, a nemzetközi (főleg európai) üzletág pedig 8 százalékkal nőtt.
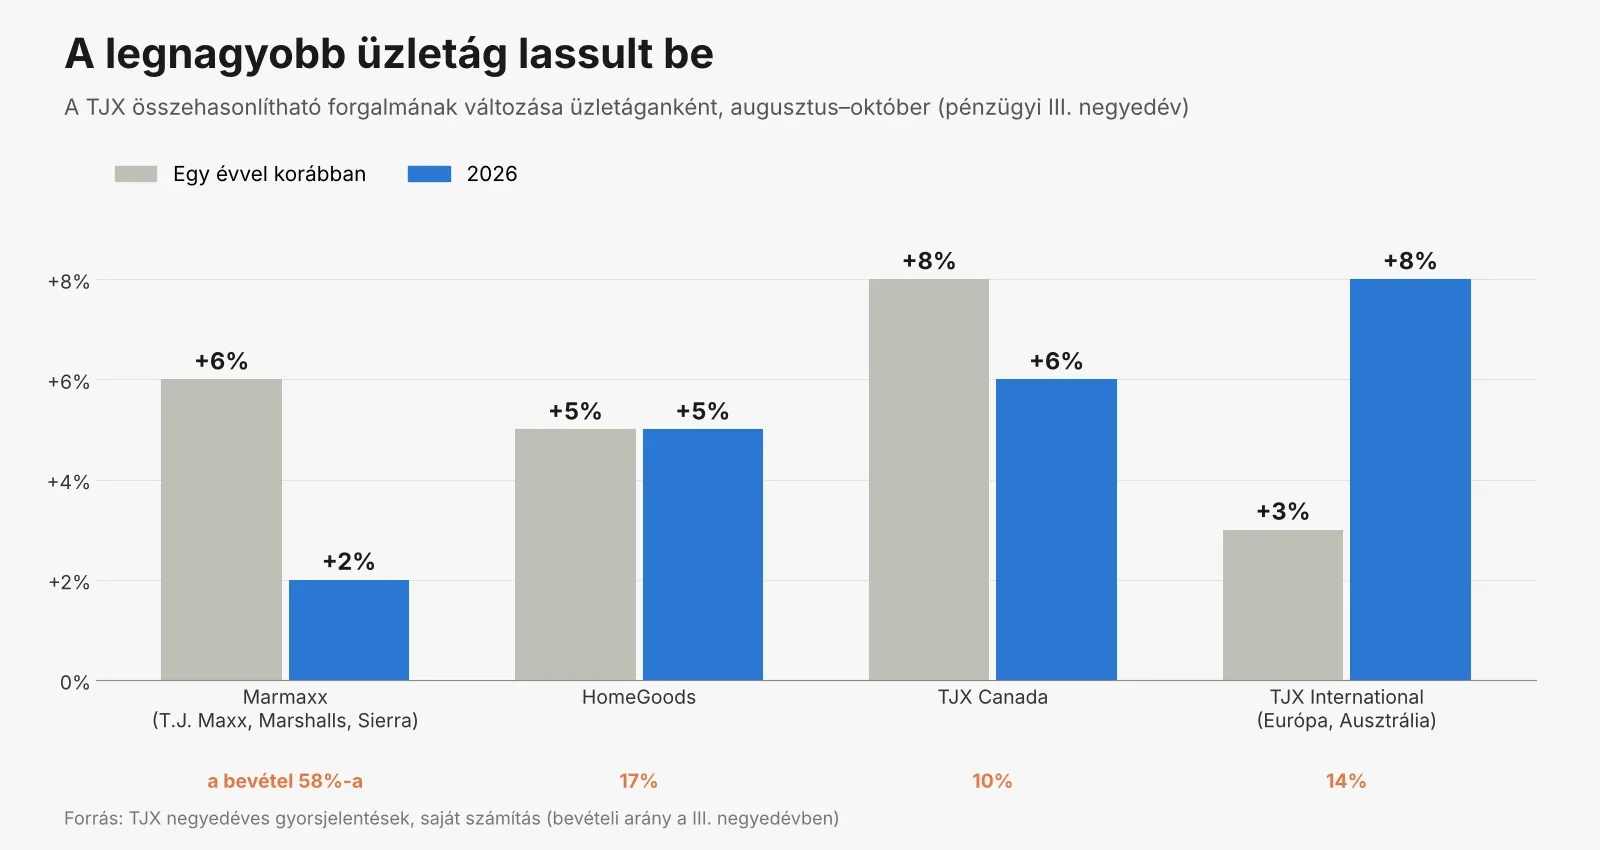
A Marmaxx már nyáron is csalódást okozott, a második negyedévben mindössze 1 százalékkal nőtt, a cég saját terve alatt. Akkor még a kereslet lassulására gyanakodott a piac, most viszont a vezetés inkább házon belüli hibákról beszél. A konferenciahíváson elhangzottak szerint a gondot az árubeszerzés tervezése és a boltok közötti elosztás okozta, ezeket a cég év végéig rendbe akarja tenni. Ernie Herrman vezérigazgató szerint a Marmaxx a negyedévben már javult, és a negyedik negyedévben további javulásra számítanak.
Van egy másik magyarázat is. Herrman szerint az USA-ban és Kanadában szokatlanul meleg volt az ősz, és ez visszafogta a keresletet néhány kategóriában (magyarul nem fogytak a kabátok). Ez részben igaz lehet, de az időjárásra mutogatni mindig kényelmes. Szerintem az a fontosabb, hogy a HomeGoods és a kanadai boltok ugyanebben az időben jól teljesítettek, tehát a vásárlókkal nincs nagy baj, a probléma inkább a Marmaxxon belül van.
Miért ugrott meg a részvény, ha a guidance gyenge?
A negyedik negyedévre a TJX 2–3 százalékos forgalomnövekedést és 1,42–1,45 dolláros korrigált EPS-t vár. Az éves EPS-előrejelzés alsó szélét feljebb húzták, az új sáv 5,17–5,20 dollár, de ez még mindig a Wall Street nagyjából 5,23 dolláros várakozása alatt van. A bruttó árrést ráadásul a drágább szállítás és üzemanyag is nyomja.
Hogy a piac mégis vett, annak szerintem két oka van. Az egyik, hogy a TJX évek óta óvatos előrejelzéseket ad, amiket aztán rendre túlteljesít (ez a mostani negyedévben is így volt), a befektetők ezért a guidance-t inkább alsó határnak tekintik. A másik, hogy Herrman szerint az ünnepi szezon jól indult, és a forgalom a szezon előrehaladtával gyorsulhat. A TJX boltjai a karácsonyi ajándékvásárlás kedvelt helyei, így a negyedik negyedév a legfontosabb az egész évben.
A TJX számait is szépíti a Legfelsőbb Bíróság által jogellenesnek ítélt IEEPA-vámok visszatérítése: a harmadik negyedévben ez nettó 77 millió dollár, részvényenként 5 cent volt. A korrigált számok ezt már kiszűrik, és a cég a negyedik negyedévben nem számol további visszatérítéssel.
Ugyanezt a mintát láttuk a Targetnél is egy nappal korábban, az amerikai vásárlók továbbra is költenek, csak sokkal árérzékenyebbek, mint pár éve. Az olcsóbb márkás termékeket kínáló off-price láncok ebből a környezetből profitálnak.
Megéri most beszállni a TJX-be?
A részvény még a mostani ugrás után is nagyjából 17 százalékkal a 170 dolláros éves csúcs alatt áll. A 140 dolláros árfolyam az idei várható korrigált nyereség nagyjából 27-szerese, ami egy kiskereskedőnél drágának tűnhet. A TJX-et viszont a piac évek óta prémiummal árazza, mert stabilan nő, és sok pénzt ad vissza a részvényeseknek: idén nagyjából 3 milliárd dollárért vásárol vissza saját részvényt, és az osztalékot is 13 százalékkal emelte. Jövő évtől ráadásul gyorsítja a terjeszkedést a cég, évente 4 százalékkal több boltot akar nyitni, és a hosszú távú célja már 7500 bolt.
A piac stresszpróbája is jól sikerült. Ahogy megírtuk, a héten a Nasdaq egy nap alatt 5 százalékot esett, a TJX viszont pénteken is 140 dollár körül zárt, így szépen megtartotta a gyorsjelentés utáni emelkedés nagy részét.
Én azt gondolom, hogy a TJX története most egyetlen kérdésen múlik: tényleg házon belüli, javítható hibáról van-e szó a Marmaxxnál, vagy az amerikai vásárlók kezdenek elfordulni a cég legnagyobb márkáitól. Ha az ünnepi szezonban a Marmaxx visszatér a 3-4 százalékos növekedéshez, akkor a mostani árfolyam még olcsónak is bizonyulhat. Ha nem, akkor a 27-szeres szorzót elég nehéz lesz megvédeni.